歐萊雅(L'Oréal, OR)的強大在於其合法的成癮性消費與多層次的品牌防護網。 這家公司不僅是全球最大的化妝品集團,更是典型的輕資產、高毛利、強現金流商業典範。透過橫跨高端奢侈與平價大眾的產品矩陣,它成功將女性的日常保養需求轉化為高度穩定的股東收益。在景氣波動中,化妝品展現出極強的韌性,也就是經濟學著名的口紅效應,使其成為資產配置中不可或缺的防禦型進攻標的。
豪門收養計畫:歐萊雅的品牌收購邏輯
歐萊雅不採取從零開始孵化品牌的低效率路徑,而是透過精準收購,將市場上已具備聲量或技術門檻的品牌納入麾下。這種打不過就買下來的策略,讓集團能迅速補齊技術短板並佔領新興細分市場。
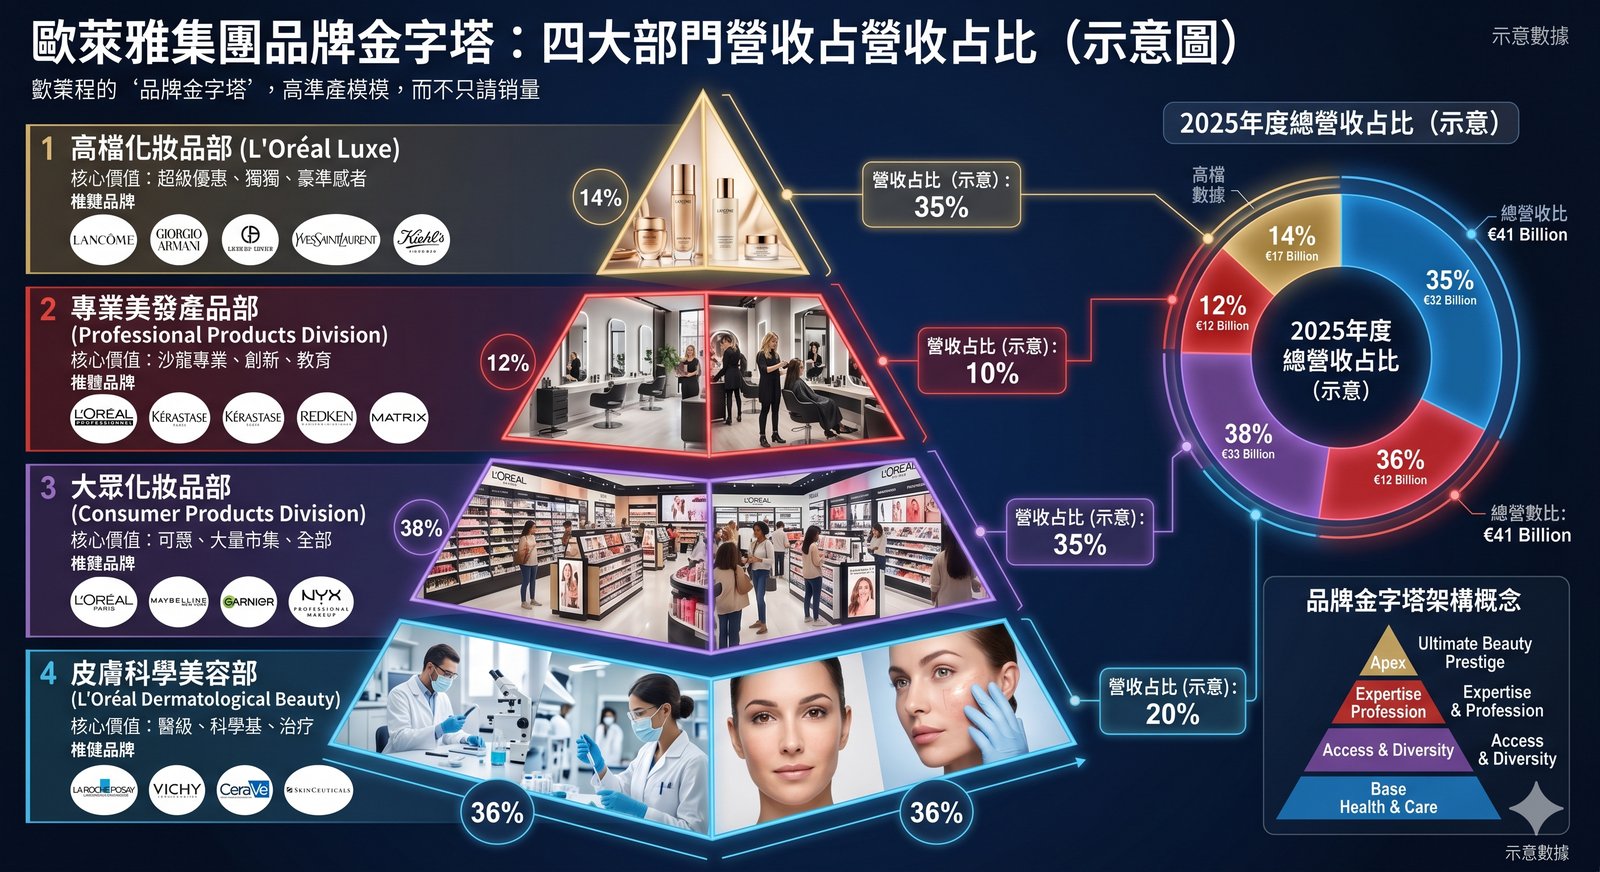
品牌金字塔布局分析
市場定位 | 代表品牌 | 核心獲利邏輯 |
高端奢華 Luxe | 蘭蔻 Lancôme、YSL、HR 赫蓮娜 | 高客單價、高品牌溢價、情感依附 |
醫學美容 Dermatological | 理膚寶水、CeraVe、薇姿 | 專業背書、高轉換成本、高忠誠度 |
大眾消費 Consumer | 巴黎萊雅、Maybelline | 規模經濟、通路壟斷、市佔率屏障 |
專業沙龍 Professional | Kérastase 巴黎卡詩 | B2B 穩定通路、專業美髮體系滲透 |
護城河解析:當美麗轉化為超高轉換成本
在投資學中,歐萊雅最深的一條護城河是消費者的心理黏著與風險規避。這讓其在面對通膨壓力時,具備遠高於同業的議價能力。
- 高昂的轉換風險: 保養品直接作用於皮膚,使用者一旦找到適合的產品,更換品牌的試錯成本極高。這導致了極強的品牌忠誠度,並在財報上體現為極高的客戶終身價值。
- 科技研發的壟斷性: 歐萊雅每年投入營收的 3% 以上進行研發。這不是行銷口號,而是專利壁壘。例如其獨家成分玻色因,在專利保護期內支撐了多個階梯品牌的獲利能力。
- 多模態通路布局: 從百貨專櫃、電商直播到藥妝通路,歐萊雅的數位轉型極快。2026 年,其 AI 驅動的虛擬試妝與精準推薦系統,已成為降低退貨率、提升轉換率的核心工具。
財務分析:富程評分系統下的學霸級表現
根據富程研究團隊的選股系統,歐萊雅在 2026 年的綜合投資評分高達 4.6 分。其財務體質展現出傳統美妝業少見的科技業特性。
- ROE 股東權益報酬率: 常年維持在 15% 到 20% 之間,顯示管理層對資本配置的高效率。
- 現金流與負債: 集團擁有龐大的現金流且幾乎無負債壓力,這讓它在升息循環中依然能保有併購新品牌的能力。
- 抗通膨定價權: 面對原材料成本上漲,歐萊雅能透過品牌影響力直接轉嫁給消費者,利潤率幾乎不受損。
專家觀點:為什麼 富程環球 看好歐萊雅的長期增長
歐萊雅的真正優勢不在於單一產品的成功,而在於其研發與行銷的協同效應。我們觀察到,歐萊雅擅長將高端品牌的研發成果,在 3 到 5 年後下放至平價品牌。這種技術溢出效應使其在各個價格段都能保持產品力的領先,這是單一品牌公司難以企及的規模門檻。即便社群媒體上出現再多新興品牌,歐萊雅也能憑藉強大的資本優勢,透過收購直接將競爭對手變為家族成員。