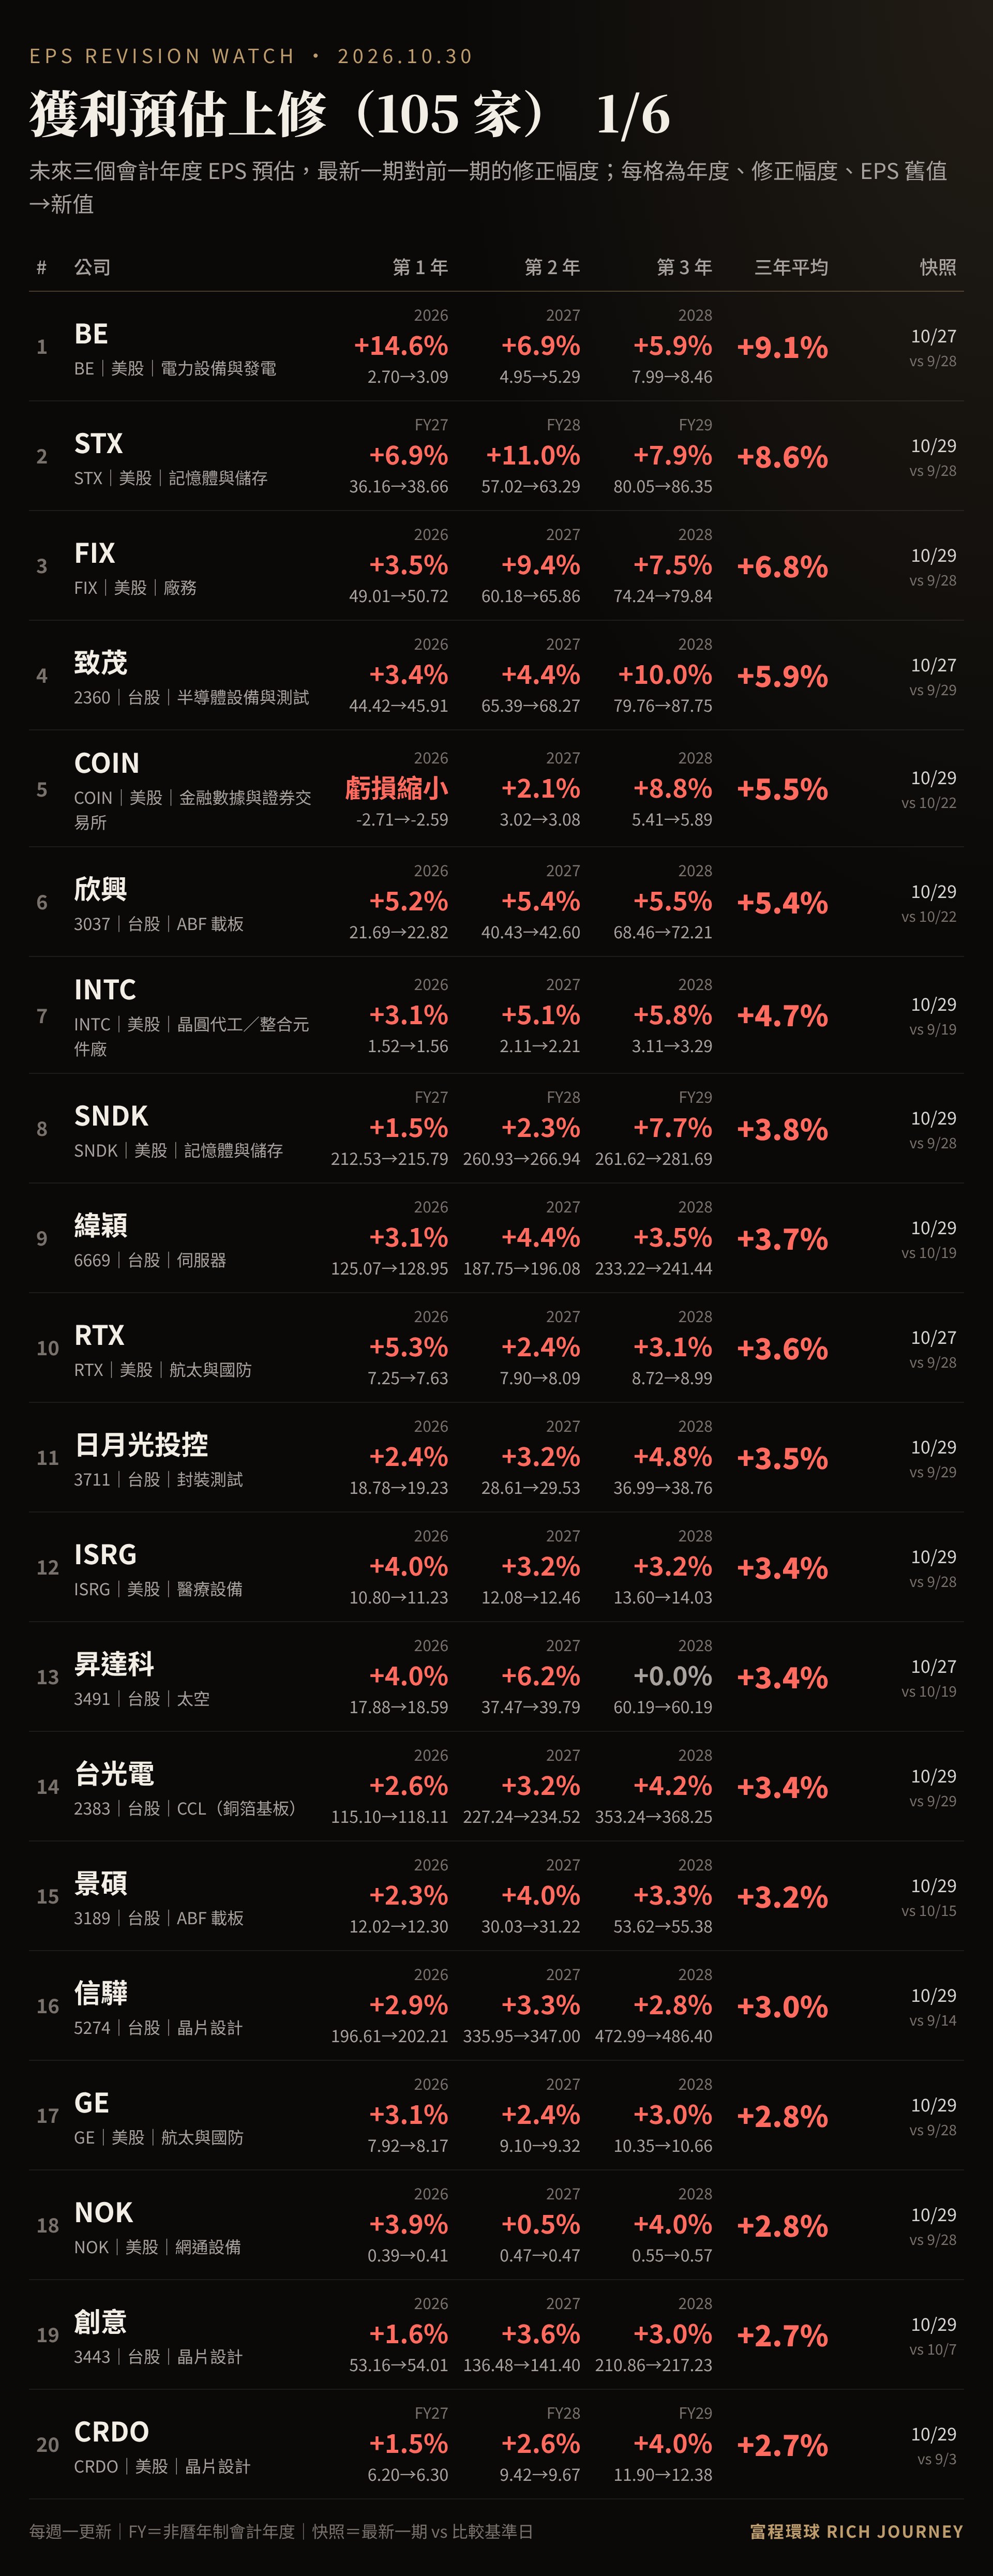
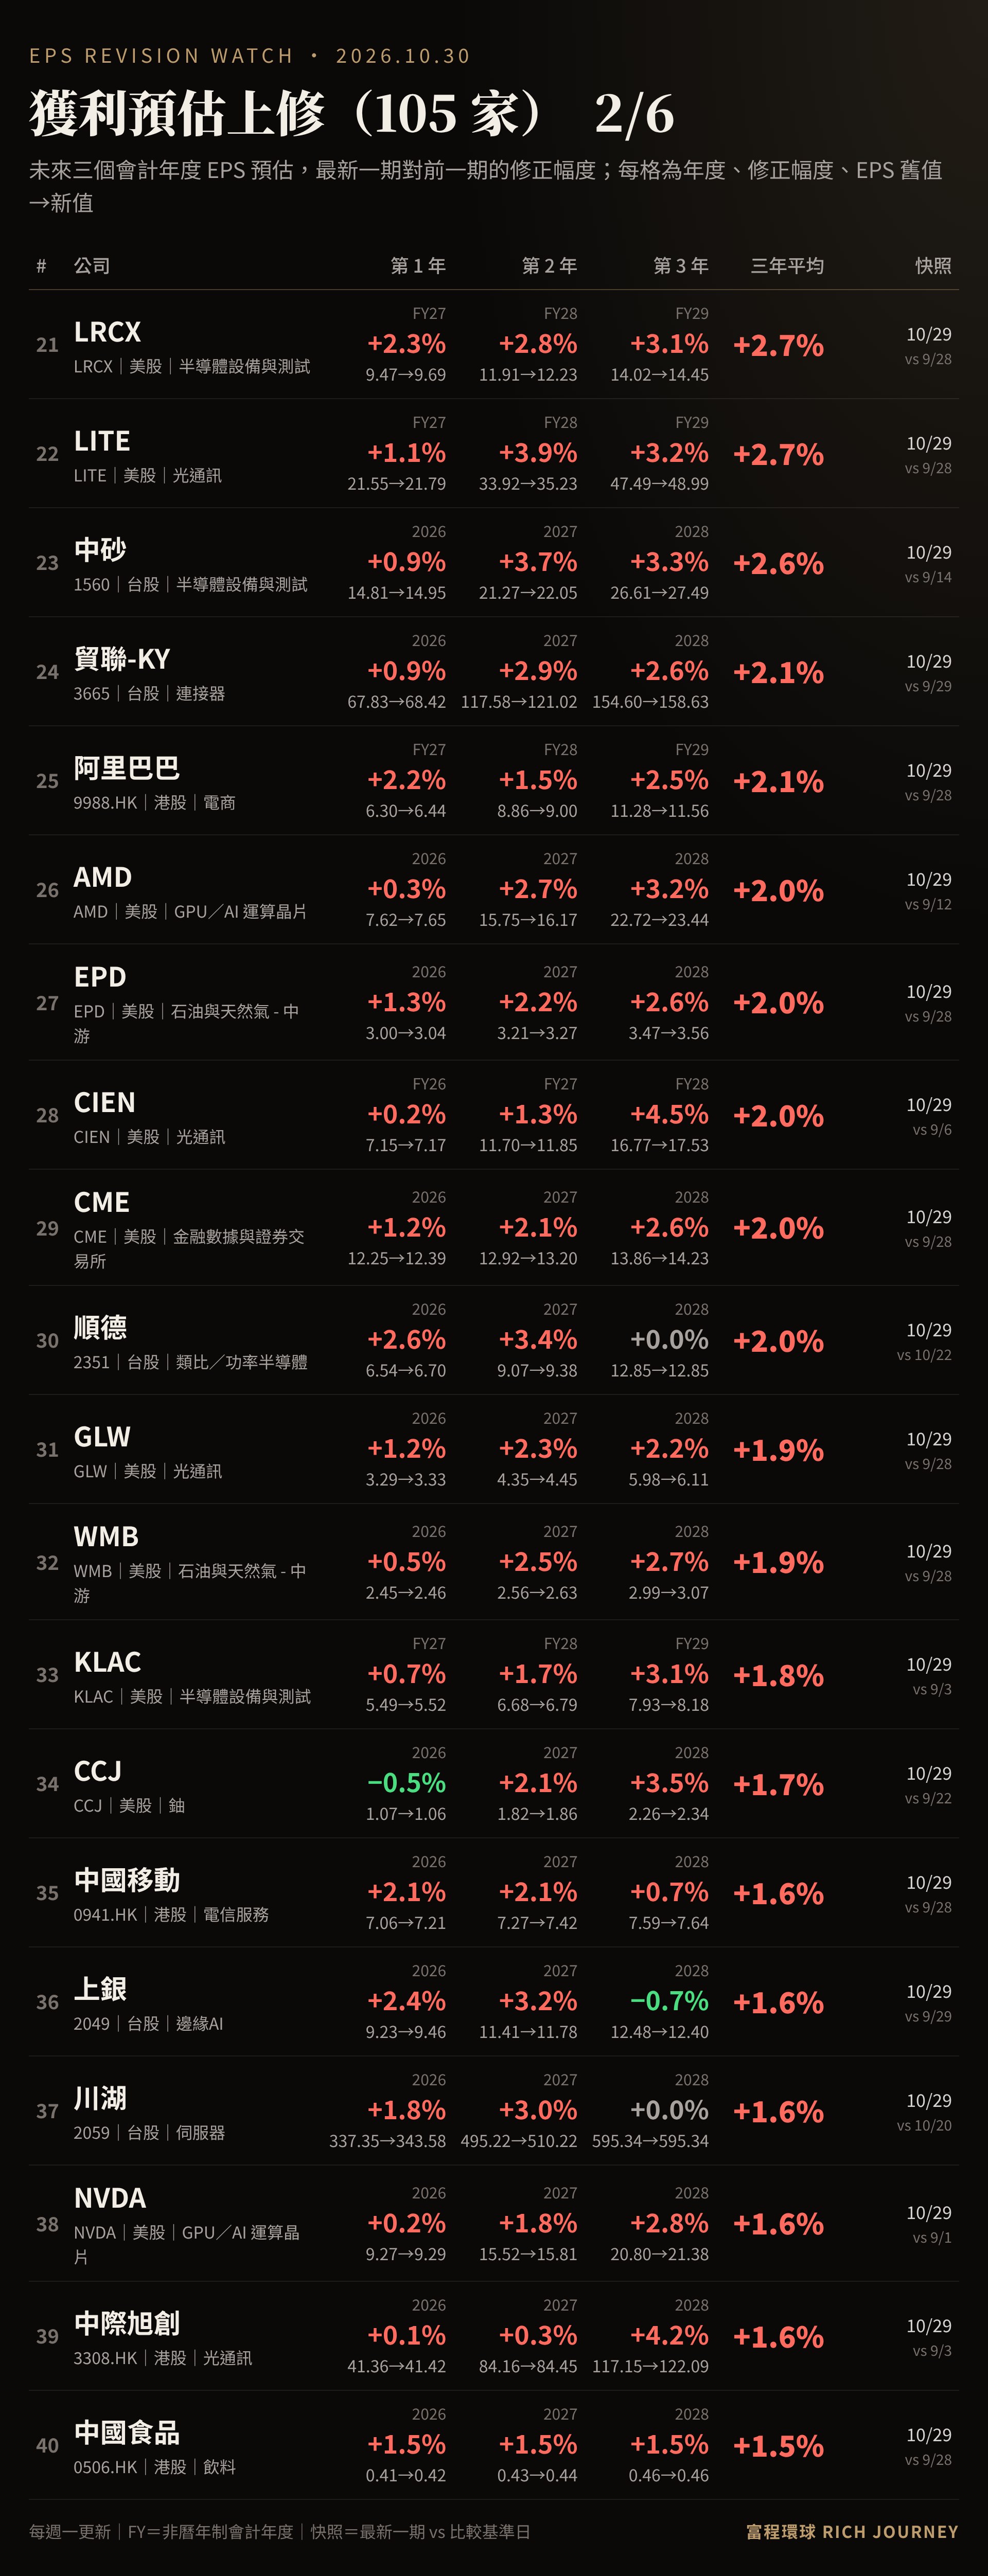
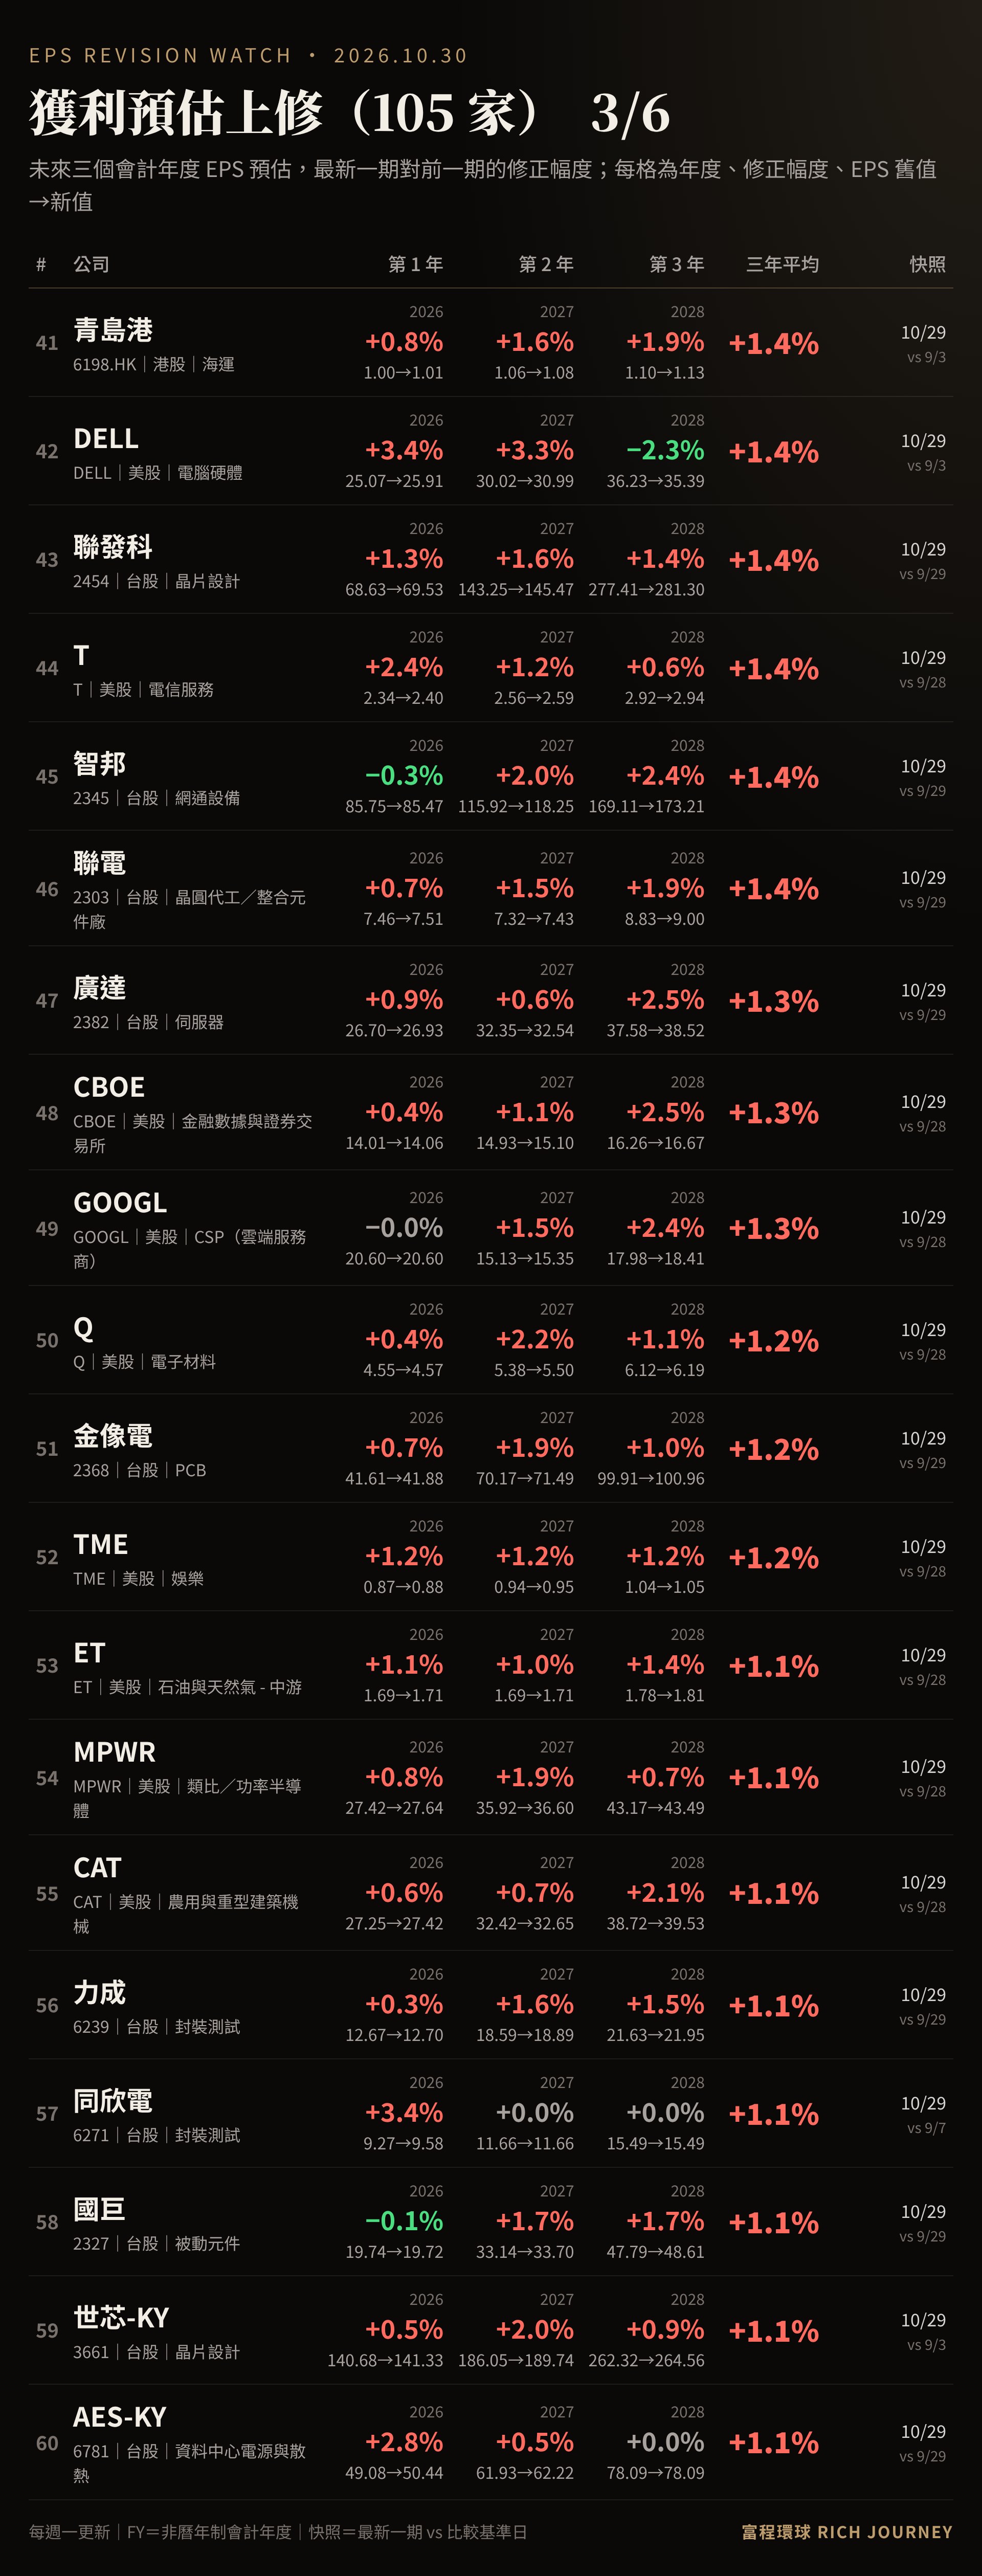
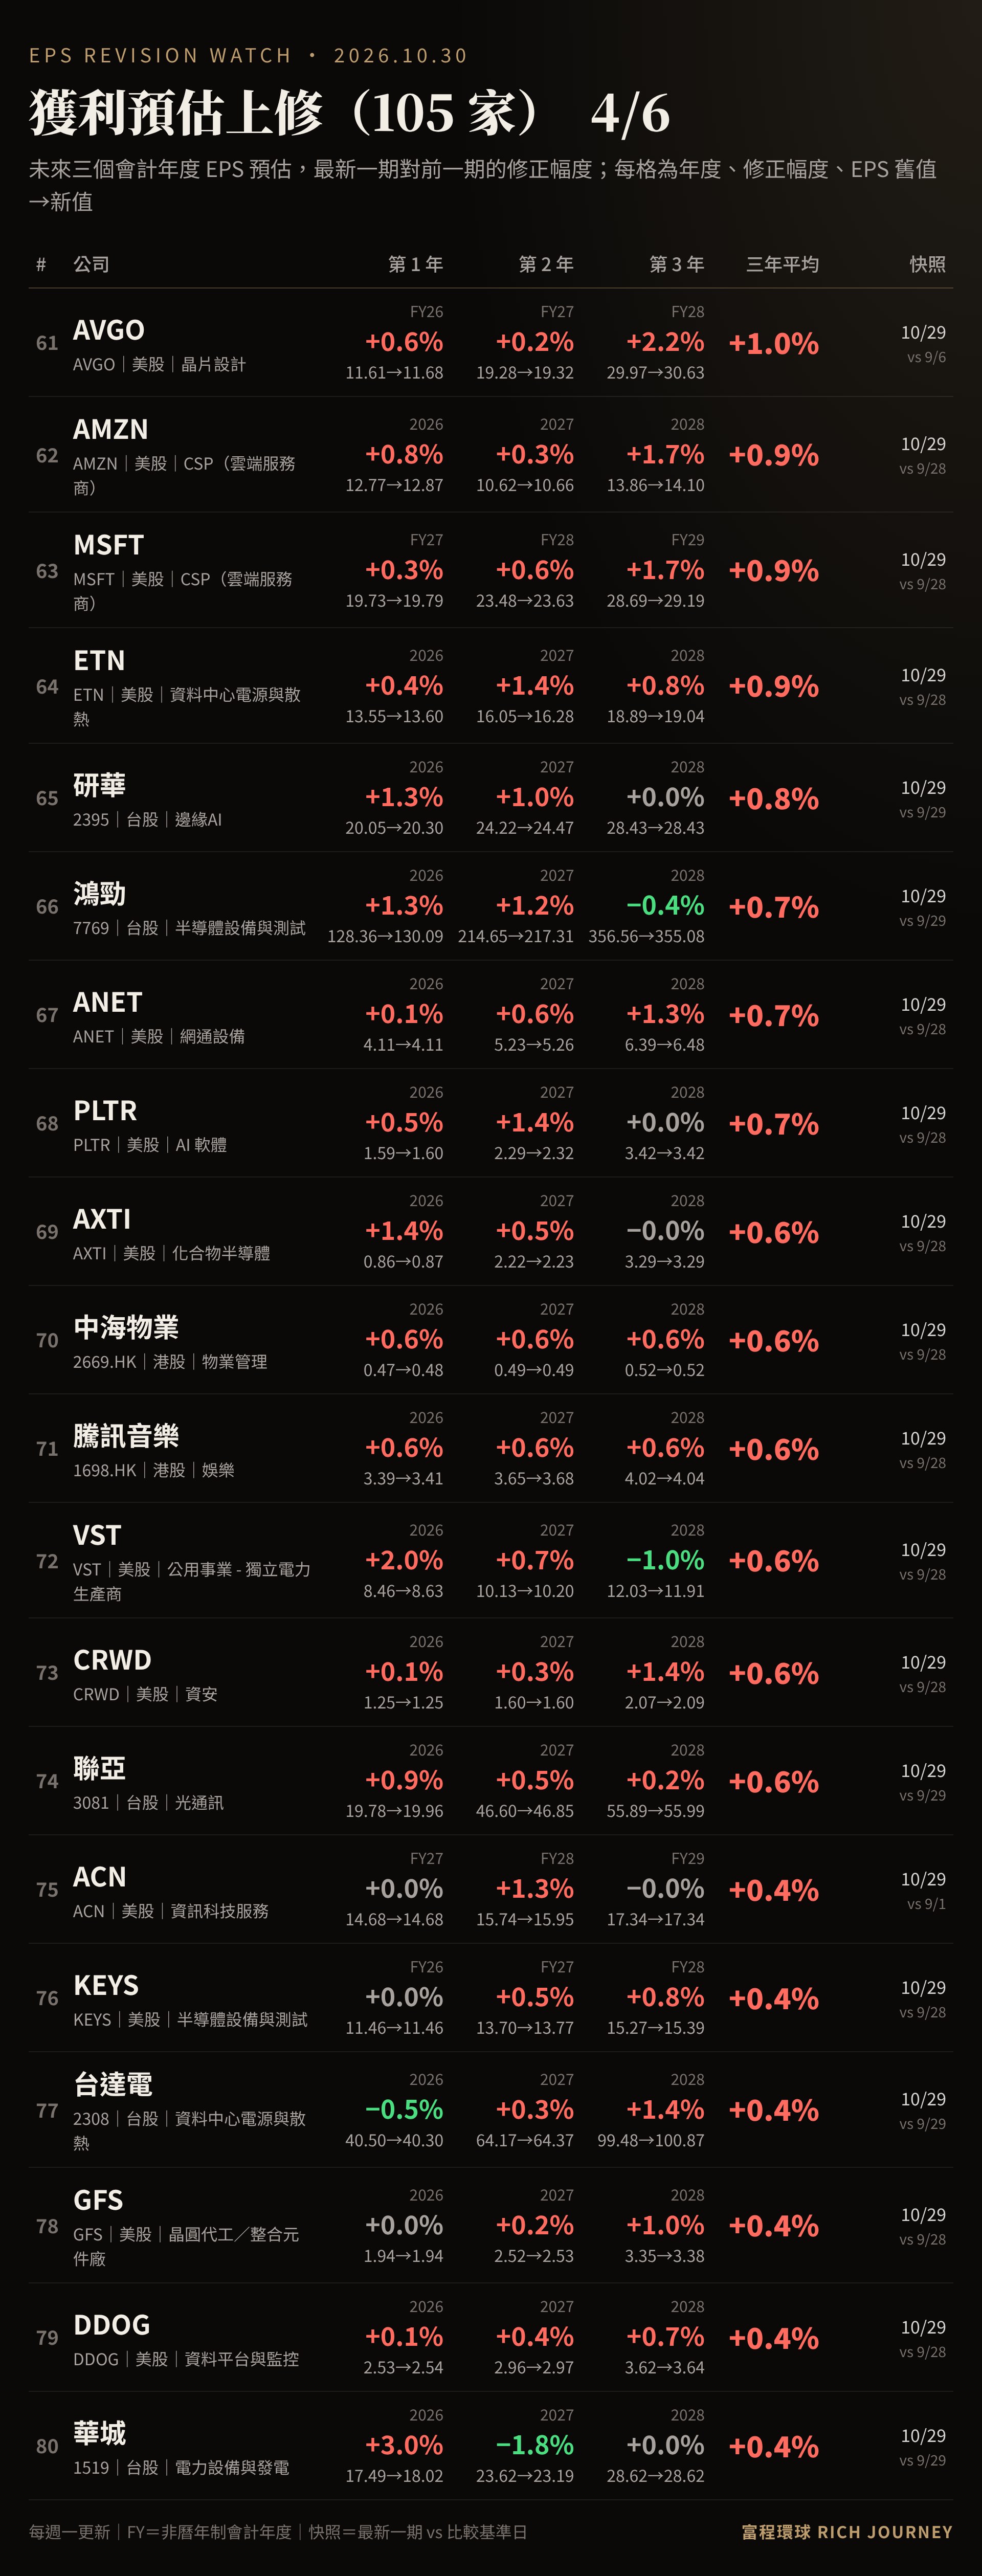
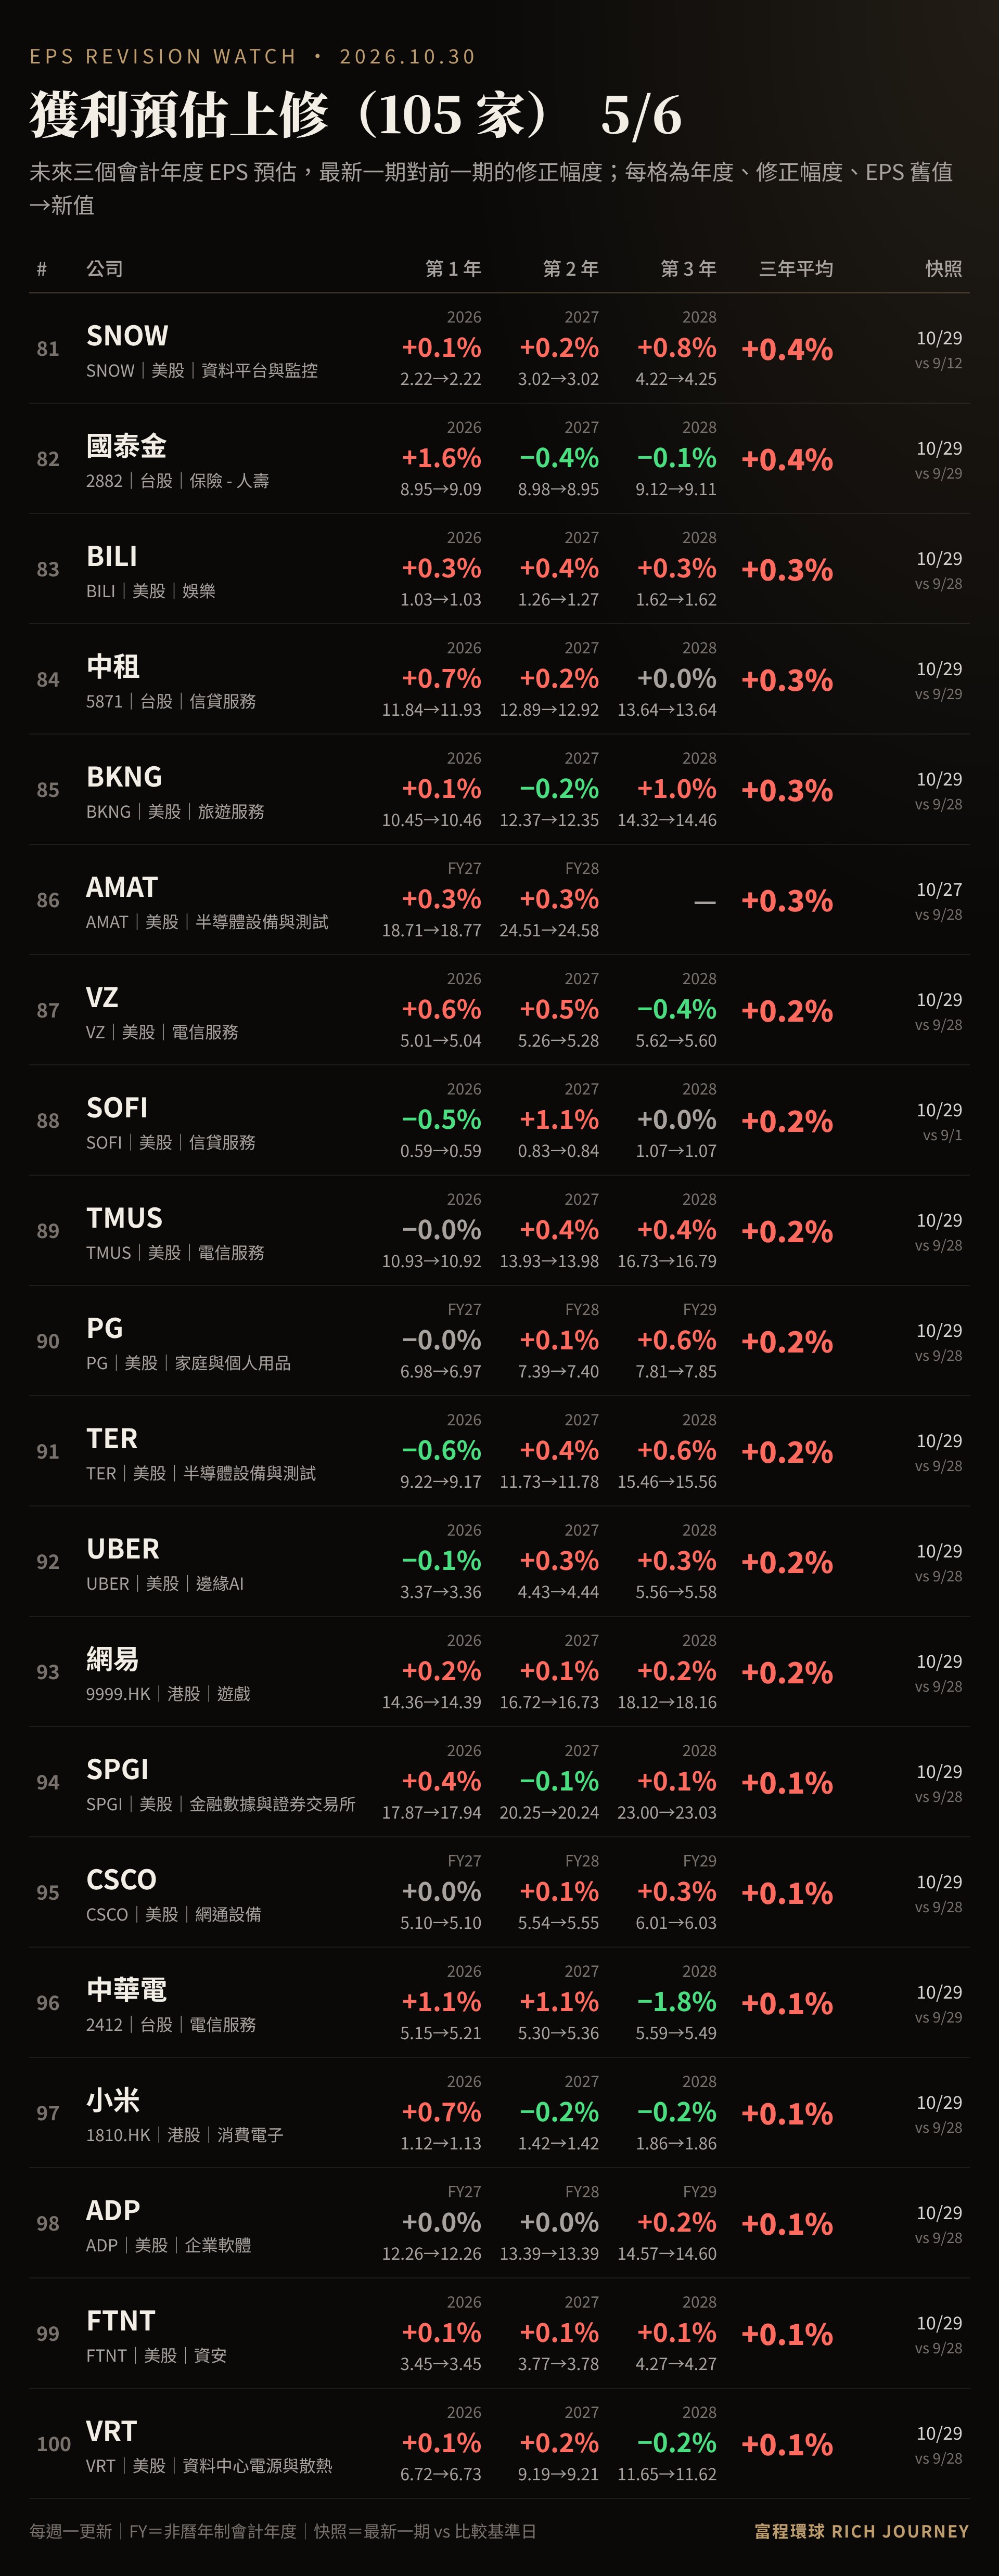
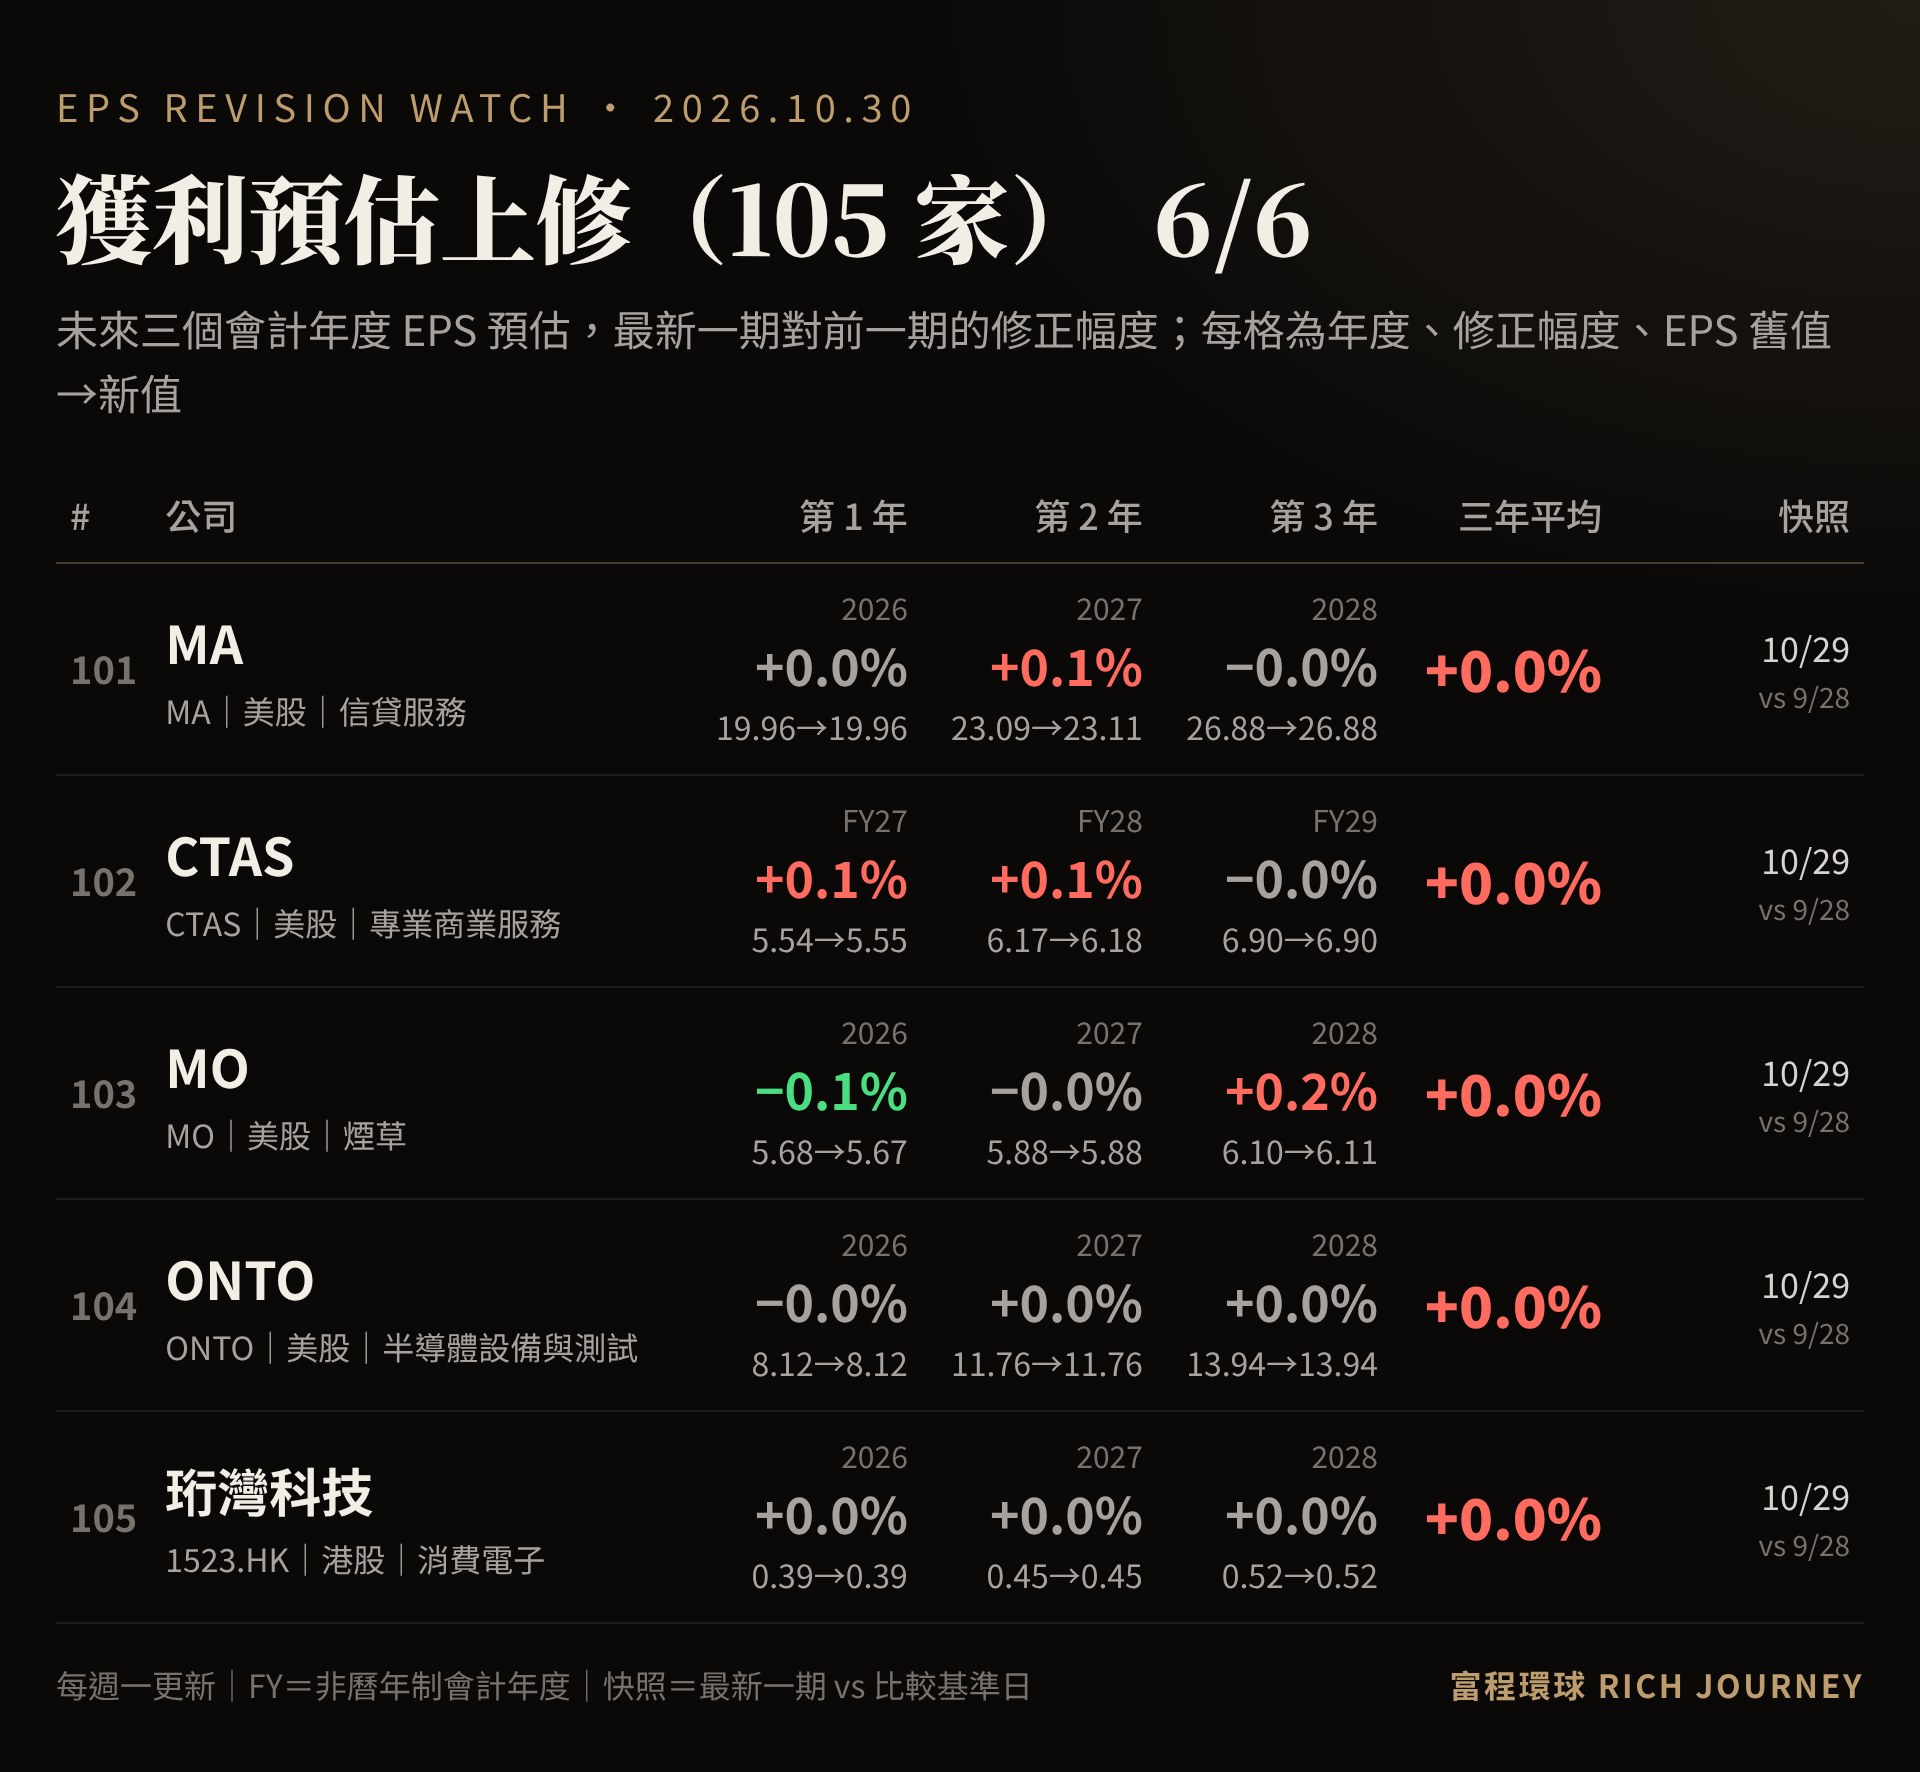
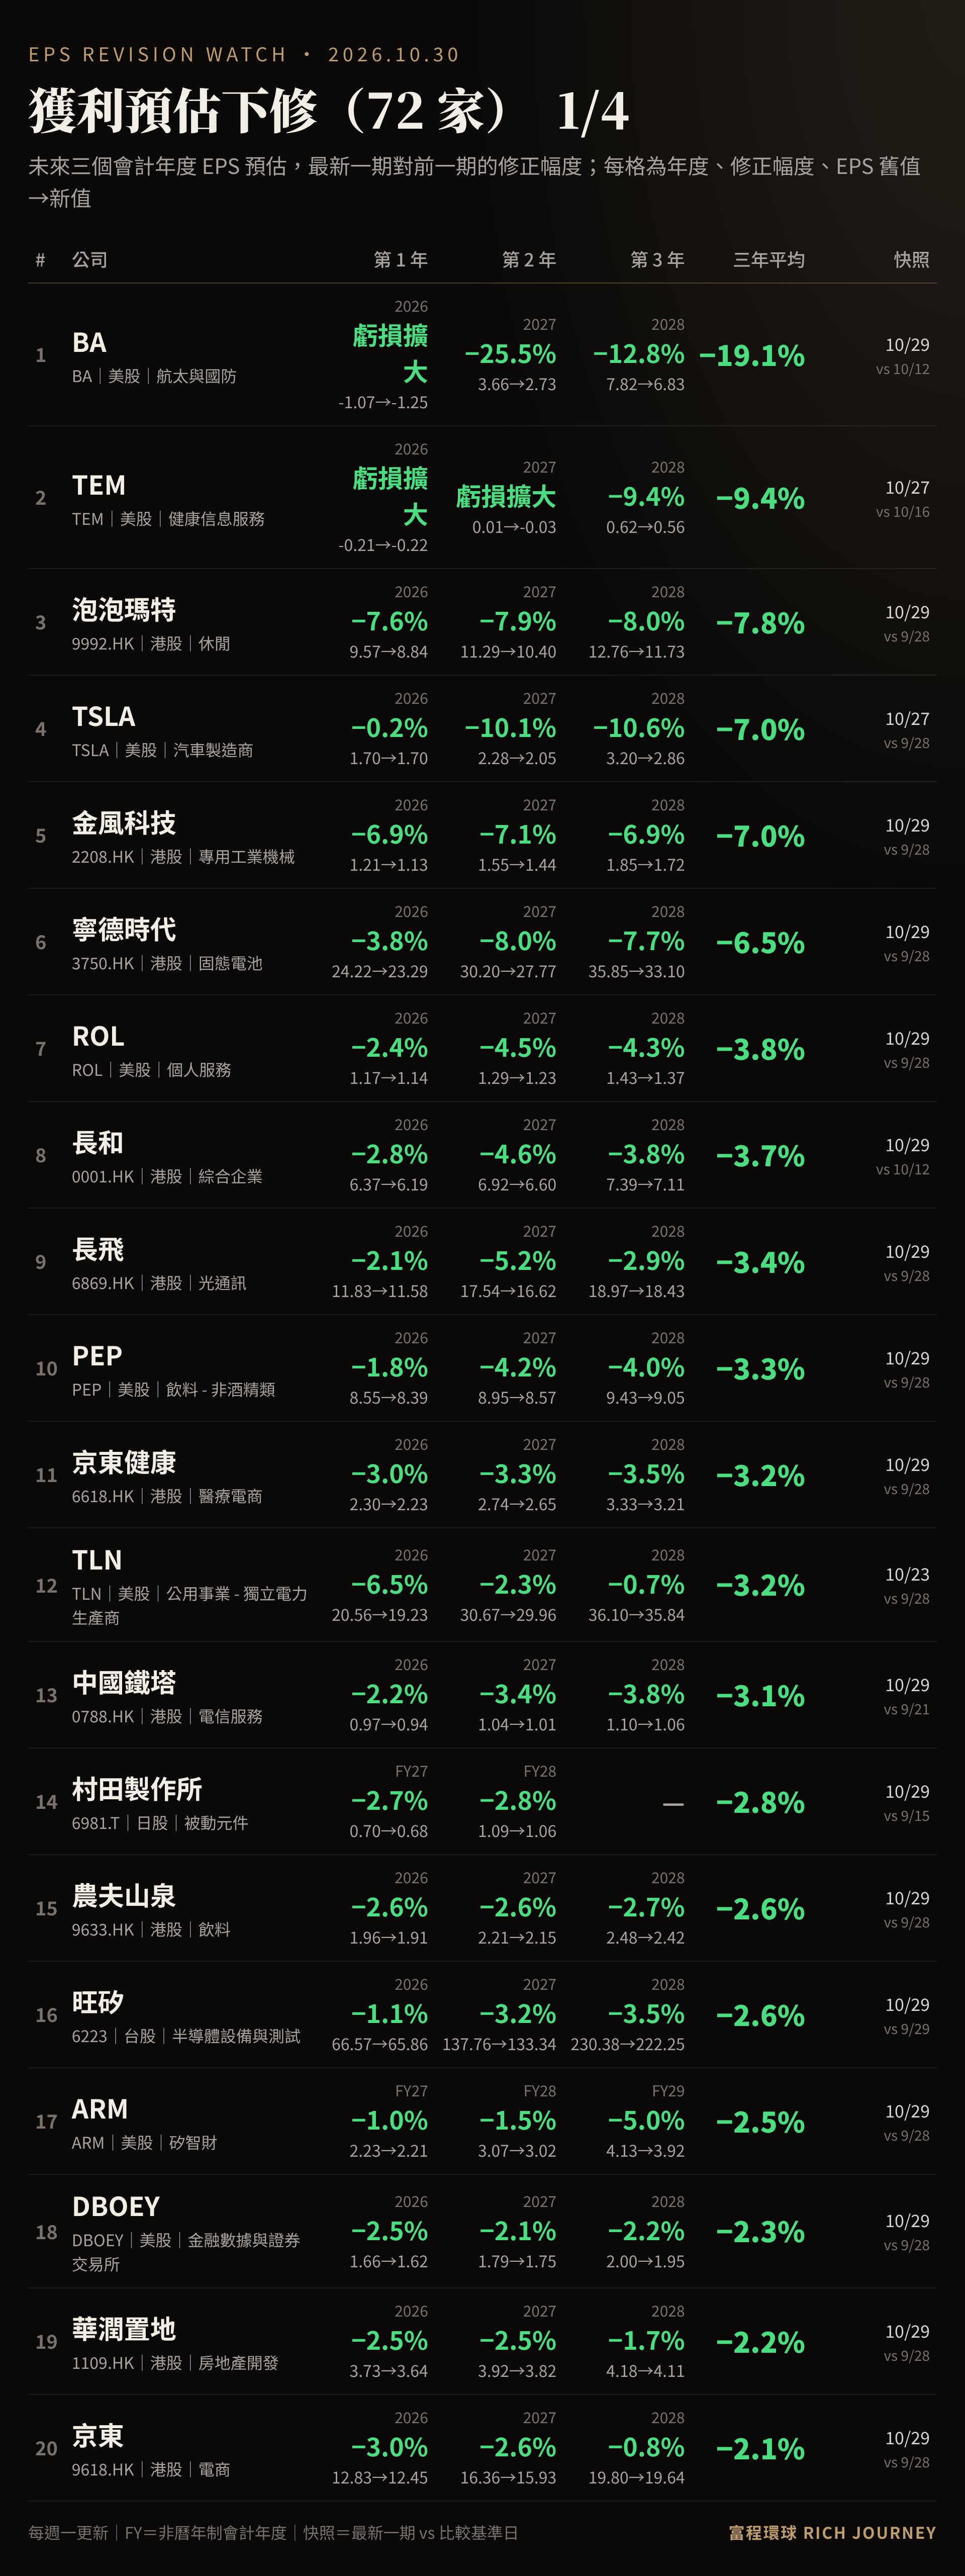
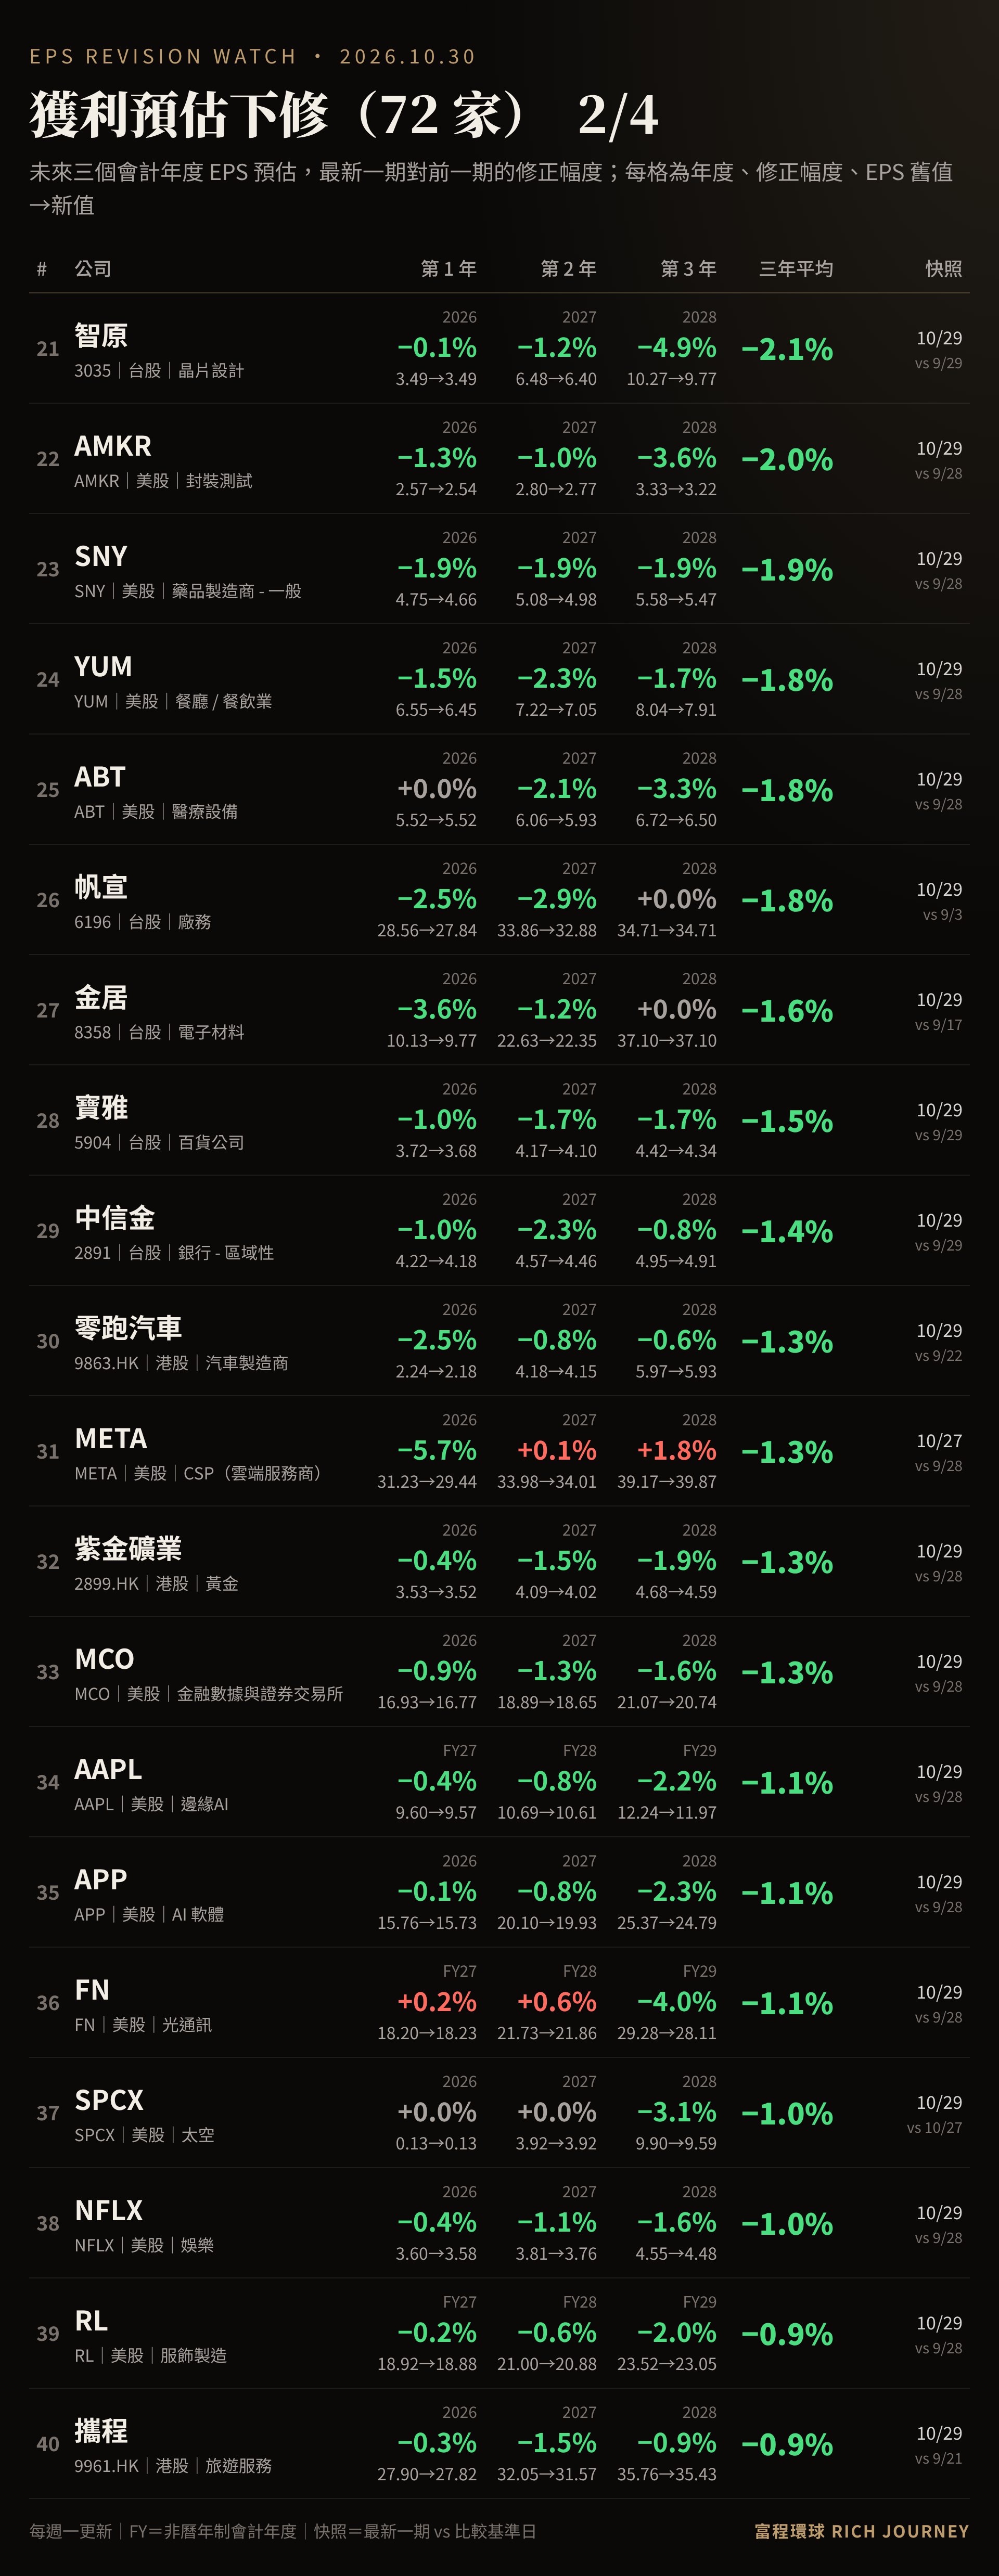
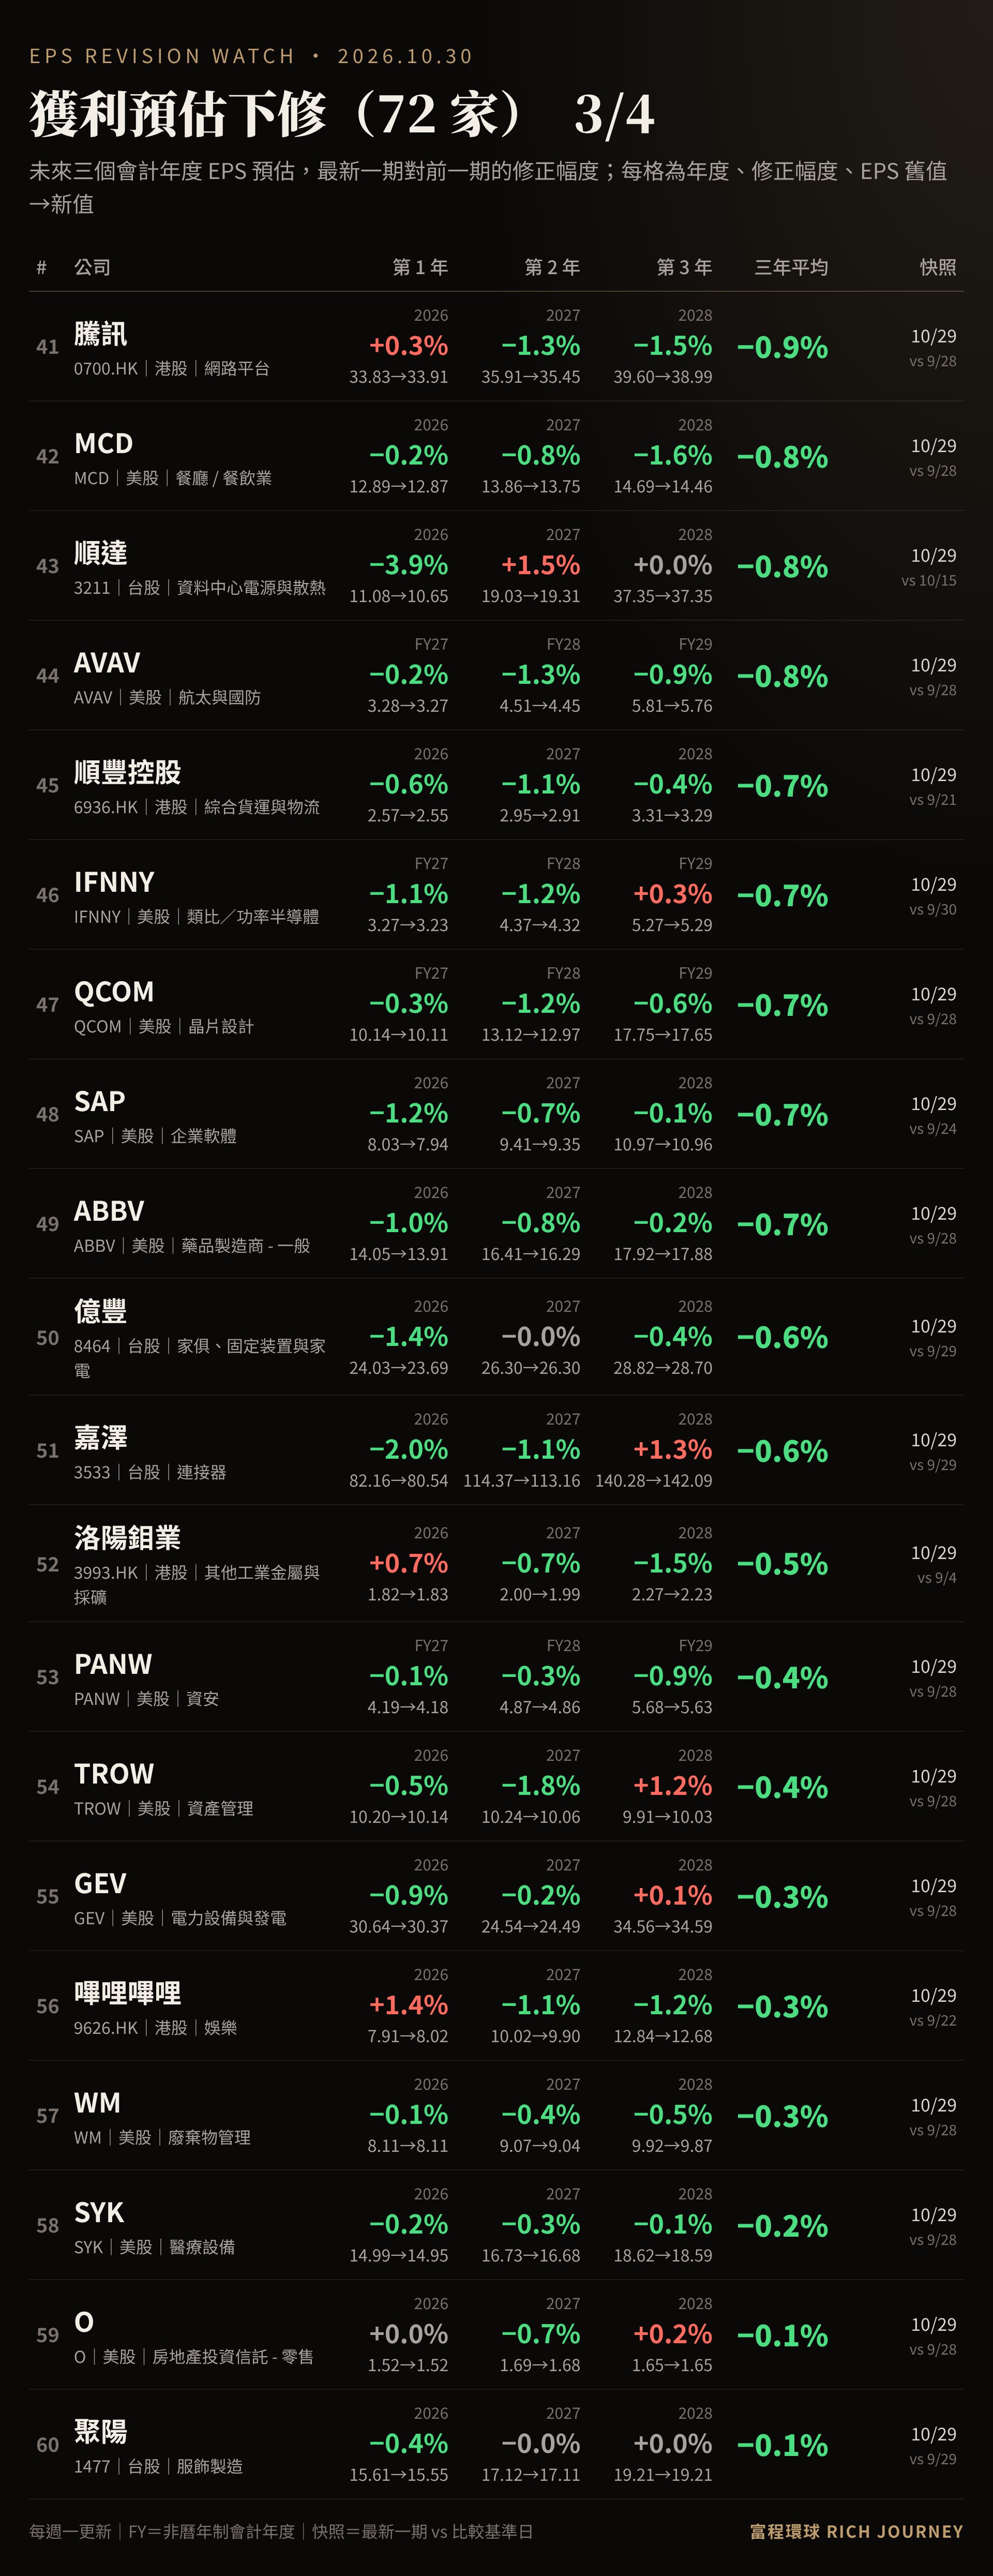
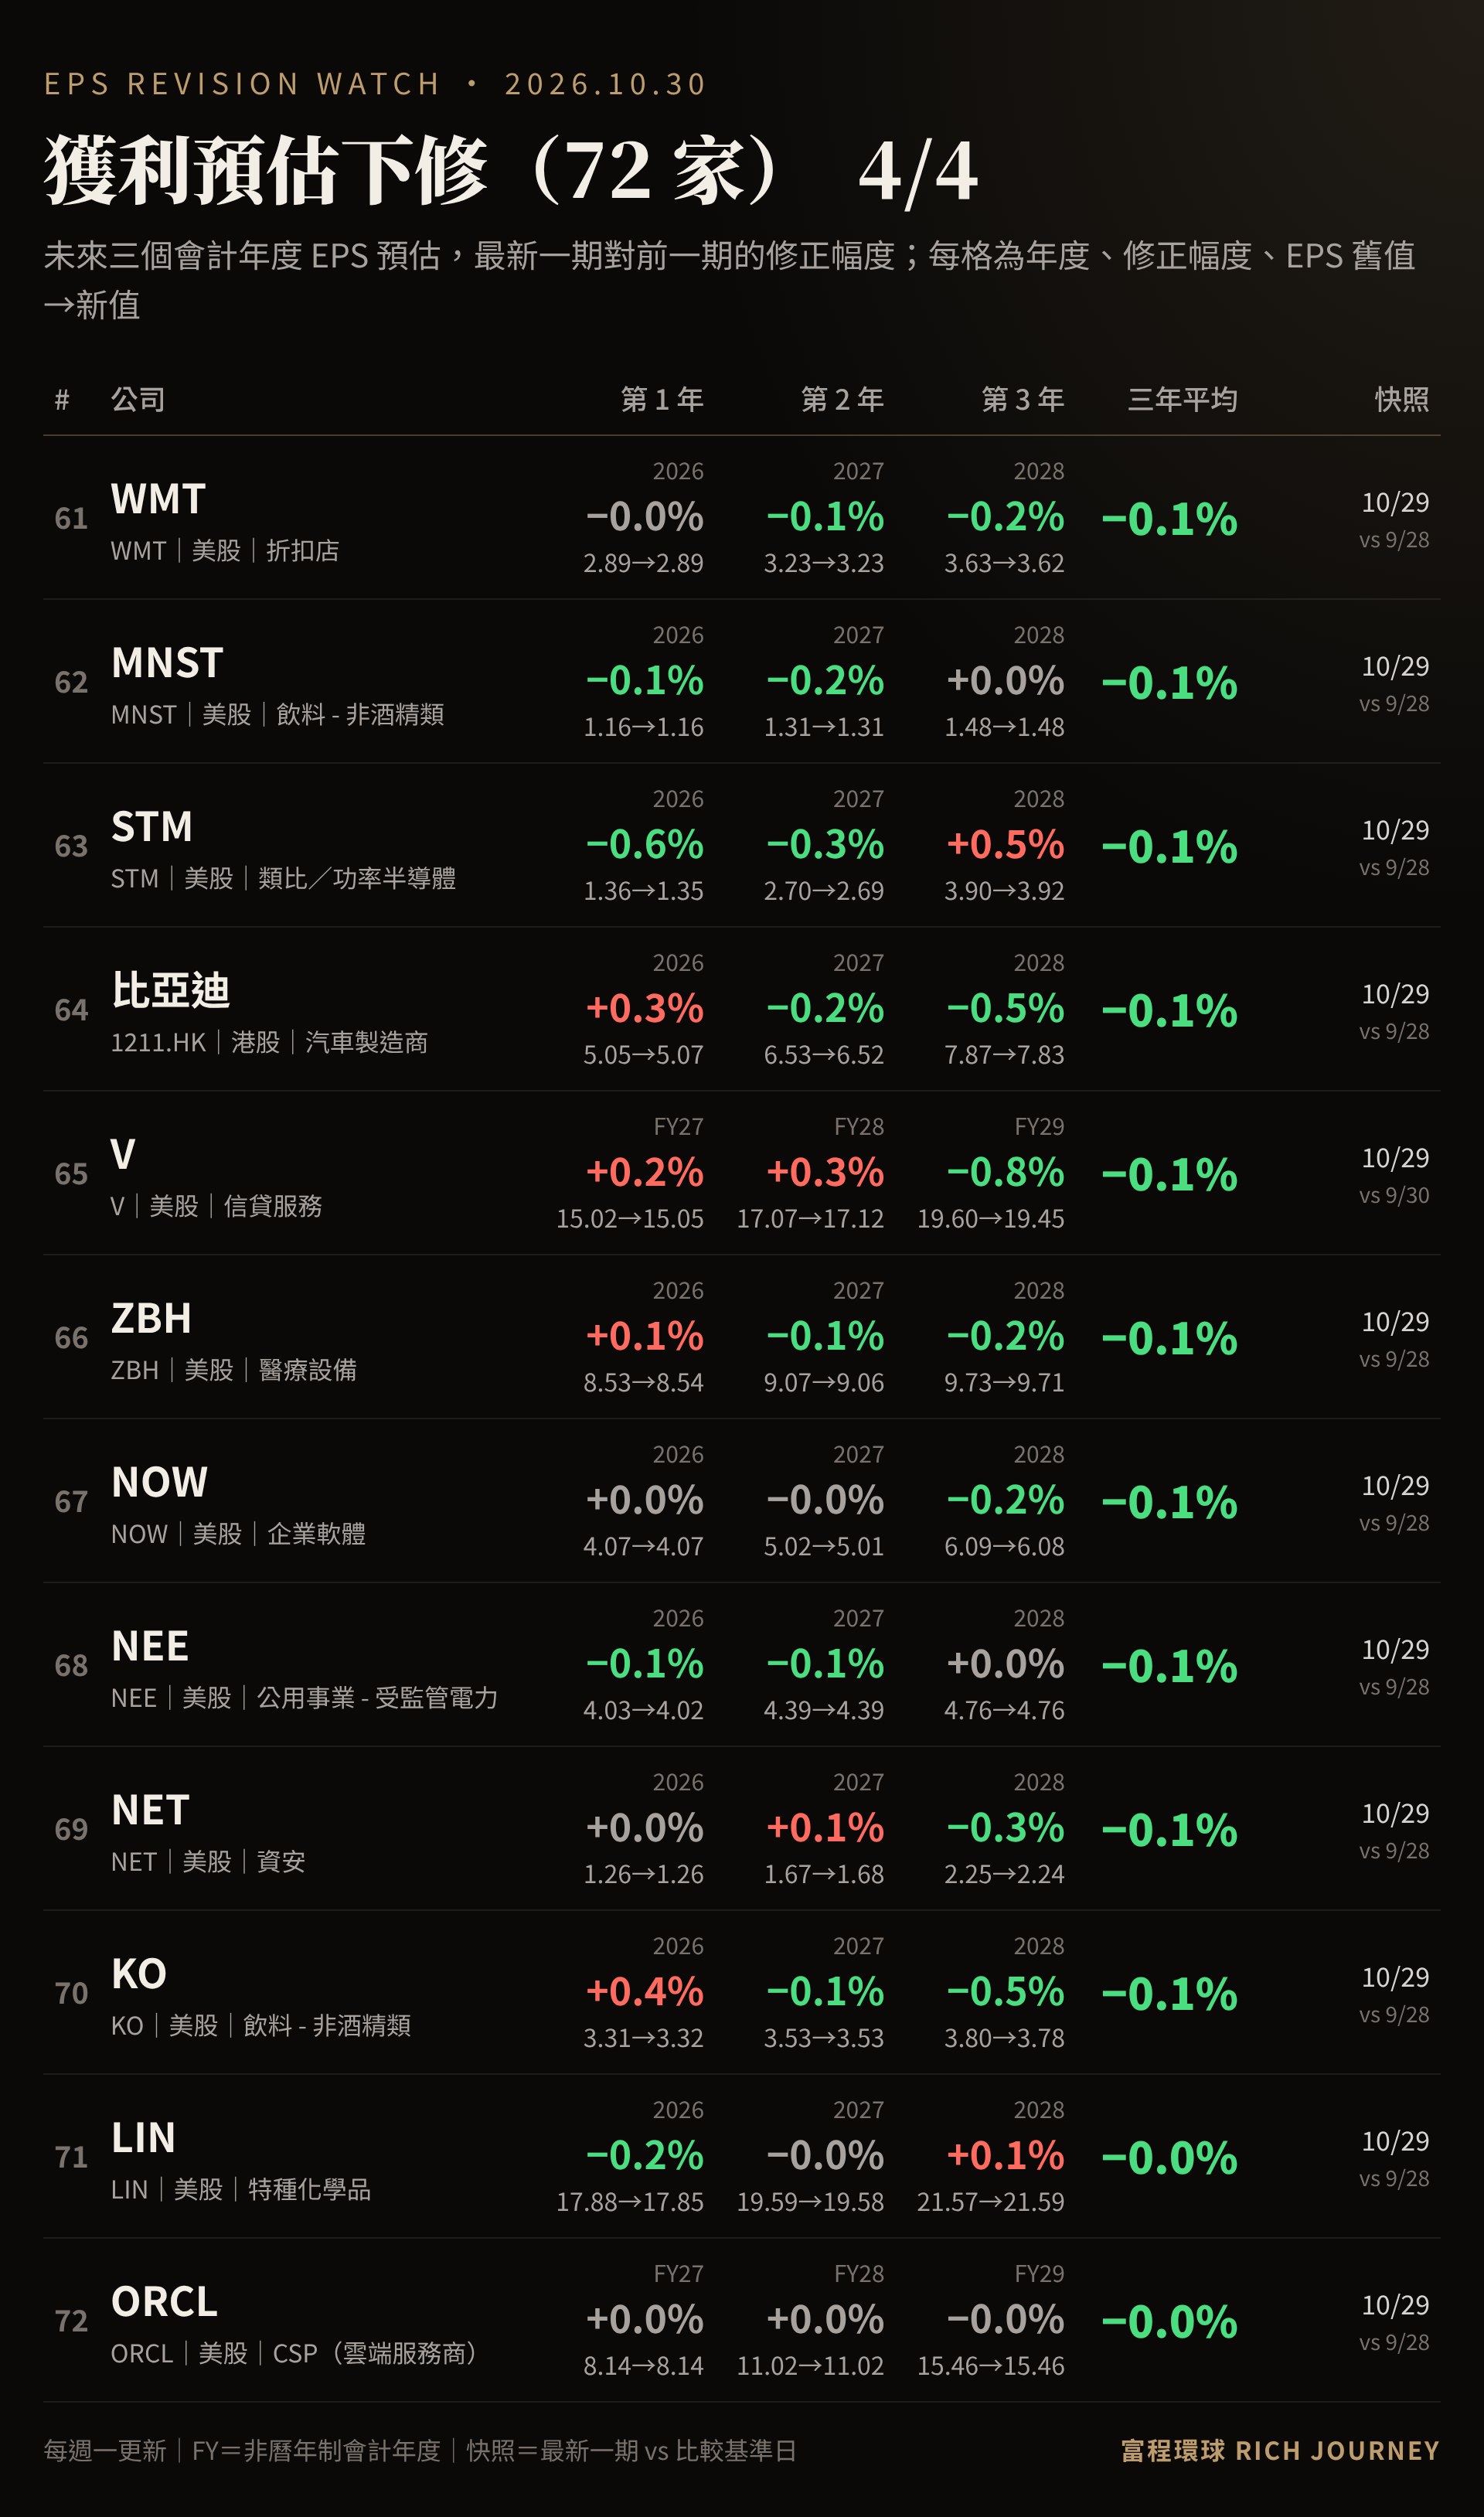
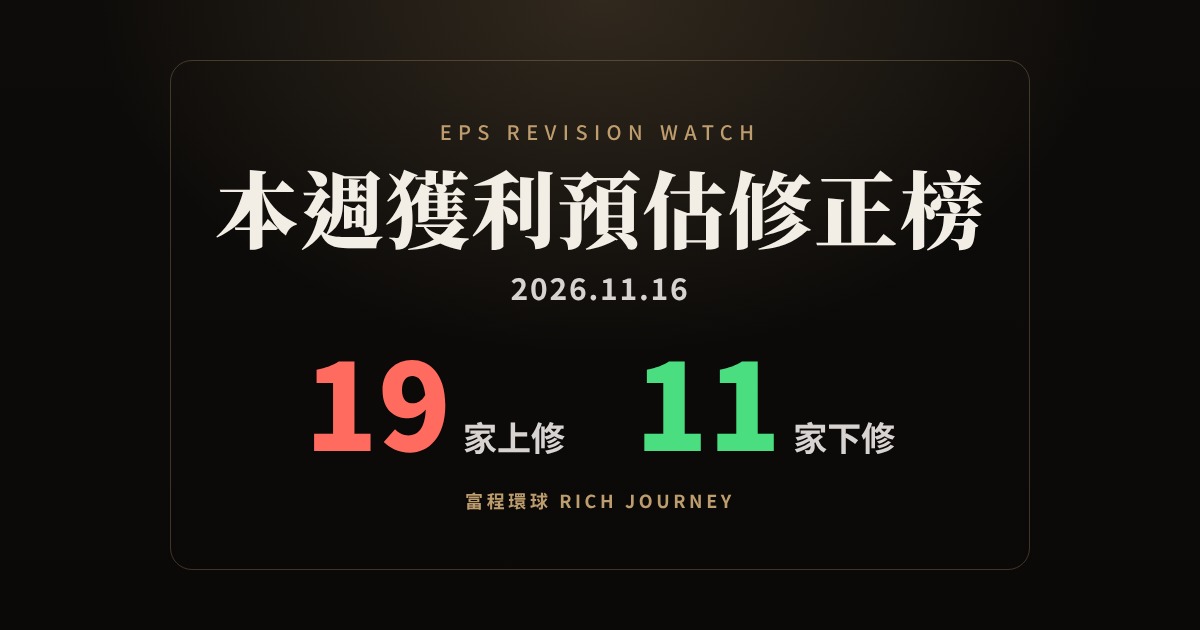
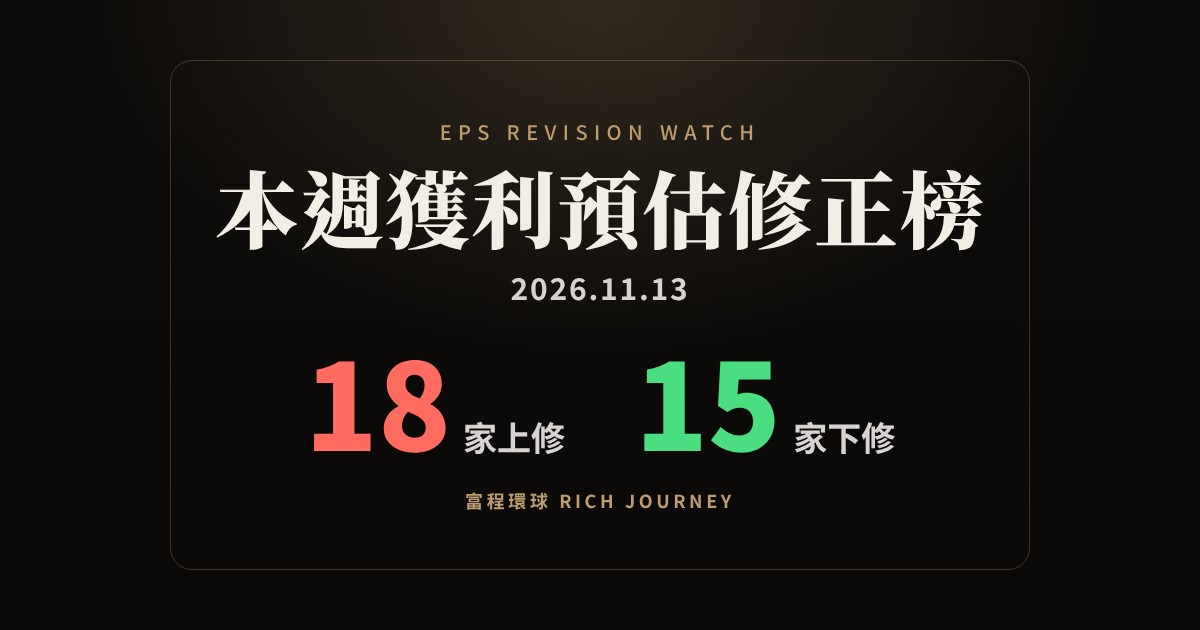
這週是財報季最密集的一週,追蹤名單有 208 家更新預估,上修 105 家、下修 72 家。整體偏多,但多數公司的調整都在 ±3% 以內,真正拉開差距的是產業。
方向最一致的是半導體供應鏈。設備與測試 7 家有 6 家上修(致茂 +5.9%、LRCX +2.7%),英特爾 +4.7%、日月光投控 +3.5%;記憶體與儲存的 STX +8.6%、SNDK +3.8%;AI 伺服器相關的欣興 +5.4%、緯穎 +3.7% 也在前段。本週上修幅度最大的是燃料電池的 BE(+9.1%)。
下修集中在 AI 以外:波音 BA 一口氣下修 19.1%,是本週最大;電動車與能源鏈的特斯拉 −7.0%、寧德時代 −6.5%、金風科技 −7.0%,消費類的泡泡瑪特 −7.8%、百事 PEP −3.3% 也被調低。半導體與 AI 基礎建設往上調、電動車與消費往下調,這週的分歧相當明顯。
表中為未來三個會計年度 EPS 預估的修正幅度,每格依序是年度、修正幅度、EPS 舊值→新值;「快照」欄是比較的兩期日期。