AI 伺服器電源革命:BBU 從選配變標配的兩大原因
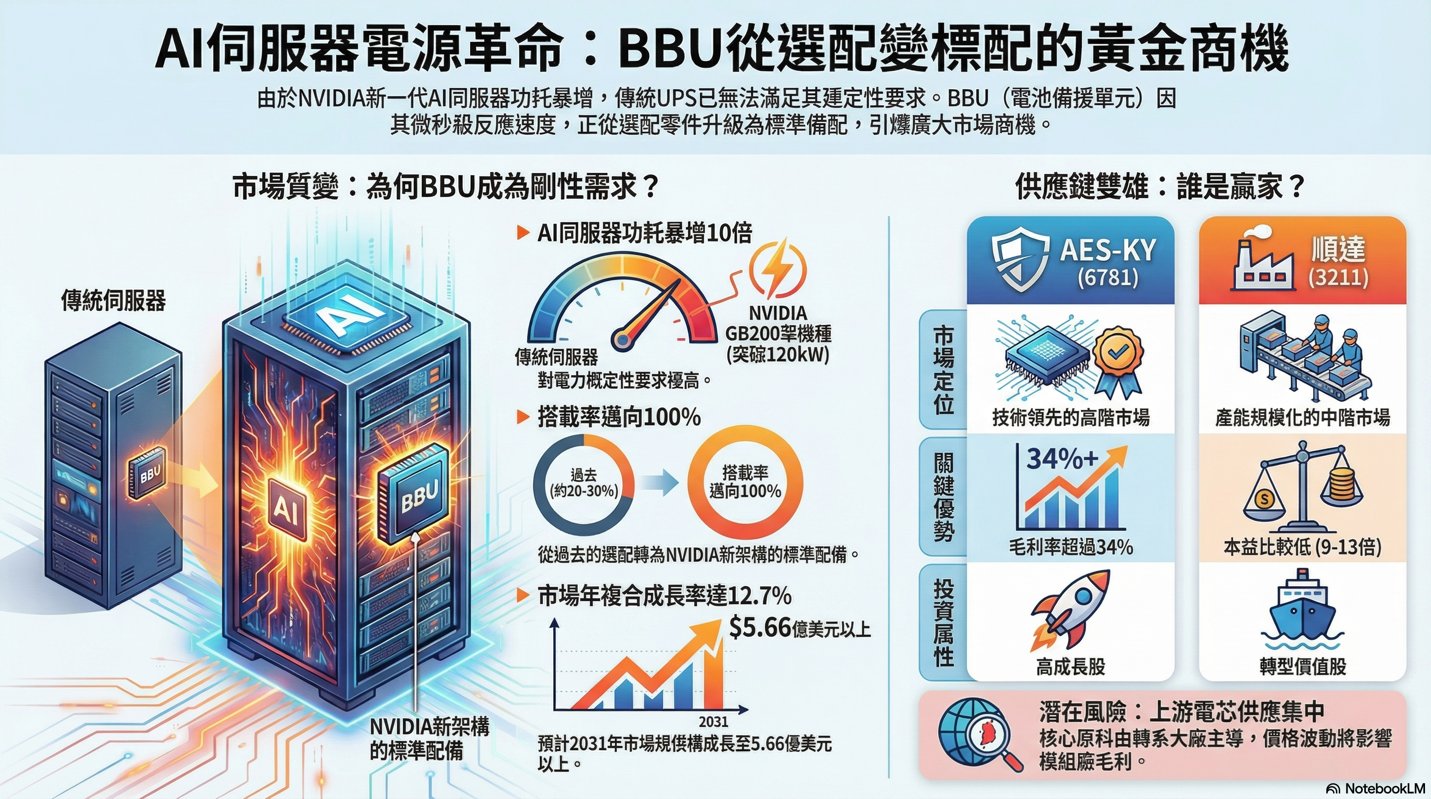
隨著 2025 年底 NVIDIA Blackwell GB200 架構進入量產交付期,資料中心的能源架構正面臨物理極限的挑戰。過去在通用伺服器時代,BBU(Battery Backup Unit,電池備援單元)僅是被視為保護快取資料的「選配」裝置,但在 AI 運算時代,它已成為維持系統運作的「剛性需求」,主要原因來自於算力中心的極端耗電特性。
AI 算力中心「驚人耗電量」與斷電風險
AI 運算的本質是高密度的能量轉換。以 NVIDIA GB200 NVL72 機櫃為例,單機櫃功耗設計值已突破 120kW,是傳統機櫃的 10 倍以上。在如此高密度的算力環境下,電網任何微小的波動都可能造成災難性後果。一旦發生電源瞬斷,除了造成數百萬美元的算力中斷損失外,更可能導致昂貴的 GPU 硬體因電壓驟降而受損。因此,對於 CSP(雲端服務供應商)而言,電源穩定性的邊際效益極高,BBU 的配置成本相較於斷電風險顯得微不足道。
為什麼傳統 PSU/UPS 不足以保障 GPU 資料安全?
傳統資料中心依賴的集中式不斷電系統 (UPS),其反應時間通常在毫秒級 (Milliseconds)。然而,AI 伺服器在執行大型語言模型訓練或推論時,會產生劇烈的動態負載變化 (Transient Load),這種瞬時功率突波需要 微秒級 (Microseconds) 的電源響應。
BBU 直接配置於機櫃內 (In-Rack),能提供即時的電力緩衝與「削峰填谷」功能,這是傳統 UPS 無法比擬的物理優勢。因此,BBU 成為解決最後一哩路供電不穩的唯一解方。
市場規模預測:BBU 滲透率挑戰 100% 的商機有多大?
BBU 市場正處於「量價齊揚」的甜蜜點。根據研調機構數據,隨著 AI 伺服器出貨放量,BBU 市場規模正以雙位數的年複合成長率擴張。
2025-2027 年 BBU 模組市場規模複合年增長率 (CAGR)
市場預估 BBU 電源供應市場在 2025 至 2031 年間的年複合成長率 (CAGR) 將達 12.7%。在滲透率方面,受惠於 NVIDIA 將 BBU 列為 GB200 NVL72 等高階機櫃的標準配置,AI 伺服器的 BBU 搭載率預期將從過去的 20-30%,在 2026 年迅速攀升至接近 100%。這意味著未來每一台出貨的高階 AI 伺服器,都必須搭載高單價的 BBU 模組。
CSP 巨頭(如 Google, Meta)對 BBU 的最新規格要求與訂單趨勢
基於 OCP (Open Compute Project) 規範,北美四大 CSP (Google, Meta, AWS, Microsoft) 正強制要求供應鏈升級電源架構。新型 BBU 不僅要求更高的能量密度,還需具備智慧連網功能以配合機櫃管理系統。以 GB200 NVL72 為例,單機櫃需配置 24 顆 BBU,這直接帶動了模組廠的訂單能見度大幅提升。
供應鏈受惠股解析:AES-KY 與順達的技術壁壘與競爭優勢
在台系供應鏈中,AES-KY (6781) 與 順達 (3211) 佔據了關鍵位置,但兩者的市場定位與營收結構截然不同。
AES-KY (6781):高階模組的技術領先性與毛利率優勢
AES-KY 是目前市場上純度最高的 BBU 概念股。憑藉在輕量型電動載具 (LEV) 累積的高功率電池技術,AES-KY 成功切入高門檻的資料中心 BBU 市場。
- 營收爆發: 根據 2025 年 12 月最新數據,AES-KY 11 月營收達 14.8 億元,年增率高達 40.81%,創下單月歷史新高,證實 AI 訂單已開始顯著貢獻。
- 獲利能力: 受惠於高階伺服器 BBU 的高技術門檻,其毛利率長期維持在 34% 以上,顯示其產品具備強大的定價權。
順達 (3211):產能擴充與營收佔比的變化與爆發潛力
順達過往以筆電電池模組為主,近年積極轉型非 IT 業務,成果已在 2025 年下半年顯現。
- 成長速度: 順達 2025 年 11 月營收達 14.86 億元,年增 39.74%,成長幅度與 AES-KY 相當,顯示其在二線 CSP 或通用型伺服器市場的佈局已開花結果。
- 規模優勢: 隨著 BBU 成為標配,順達喊出非 IT 營收佔比將提升至 30-40% 的目標。憑藉其龐大的產能規模,順達有望承接大量標準化 BBU 訂單,推動營收規模進一步擴大。
投資 BBU 供應鏈的潛在風險與合理估值觀察點
儘管趨勢確立,投資人仍需冷靜評估潛在風險,並依據最新的估值數據進行判斷。
供應鏈風險:上游電池芯(如 Samsung SDI, LGES)的供需與價格波動
BBU 的核心成本來自電池芯,且 AI 伺服器需使用特殊的「高放電倍率電芯」,供應商主要集中在 Samsung SDI 與 LGES 等韓系大廠。若上游產能吃緊或原材料價格大幅波動,將直接壓縮模組廠的毛利空間。投資人需密切關注韓系電芯廠的擴產進度與報價趨勢。
估值觀察:比較兩雄的 本益比 (P/E Ratio) 與 股價營收比 (PSR)
- AES-KY (6781): 屬於高成長股,市場給予較高評價,截至 2025 年 12 月,本益比約落在 34-37 倍。投資時應側重 PSR (股價營收比) 與營收年增率是否同步。
- 順達 (3211): 值得注意的是,順達的估值已發生結構性改變。隨著 AI 營收佔比提升與土地資產題材,市場已對其進行價值重估 (Re-rating)。截至 2025 年 12 月,其本益比已攀升至 35 倍 上下,與 AES-KY 相當。這代表市場已將其視為 AI 成長股而非傳統資產股,投資人應留意追高風險。
結論:BBU 趨勢已確立,模組廠的終極贏家策略
綜合分析,BBU 已從「可有可無」的零件,變成 AI 伺服器的「剛性需求」。建議投資人不要只追逐短線漲幅,而要長期追蹤兩大模組廠的:
- AI 營收佔比: 比例越高,表示訂單結構越穩健,受消費性電子景氣影響越小。
- 毛利率變化: 毛利率能維持高檔,代表技術壁壘沒有被競爭對手突破。
最終的贏家,將是能提供最大穩定性和最高性價比的供應商。
Q1:BBU 是什麼?跟傳統不斷電系統 (UPS) 差在哪裡?
BBU (Battery Backup Unit) 是「電池備援單元」,專為伺服器機櫃內部設計。與傳統集中式 UPS 相比,BBU 更貼近負載端,具備 微秒級 的反應速度,能即時處理 AI 運算的瞬間功率突波,且支援熱插拔維護。
Q2:BBU 模組在伺服器中的成本佔比如何?
雖然 BBU 體積不大,但因採用高規格電芯與 BMS,單價已從過去的 300-400 美元大幅提升至 1,000 美元 以上。隨著 AI 伺服器瓦數持續提升,BBU 在 BOM 表(物料清單)中的成本佔比將顯著提高,成為高價值的關鍵零組件。