本篇文章您將讀到
近年隨著AI技術的快速發展,從文生文、文生圖、文生影,甚至到圖生影或影生影,對高速與大容量記憶體的需求正以前所未見的速度持續上升,全面點燃了高階記憶體市場的需求。然而,這場由AI掀起的軍備競賽,正引發一場席捲整個產業的蝴蝶效應:當記憶體大廠瘋狂投入高階產能,並策略性地退出較成熟的市場後,中低階利基型記憶體因供給真空,反而迎來了驚人的漲幅。AI的爆發性需求,正在吸乾所有先前可用的先進產能,造成結構性的供給短缺。本報告將提供全球記憶體概念股清單與富程精選公司的分析。
記憶體是什麼?
記憶體是半導體產業中的關鍵元件,用於儲存和存取資料,主要分為揮發性記憶體(如DRAM和SRAM,需要電源維持資料)和非揮發性記憶體(如NAND Flash和NOR Flash,可在斷電後保留資料)。這些元件廣泛應用於電子設備中,提供快速資料處理和儲存功能。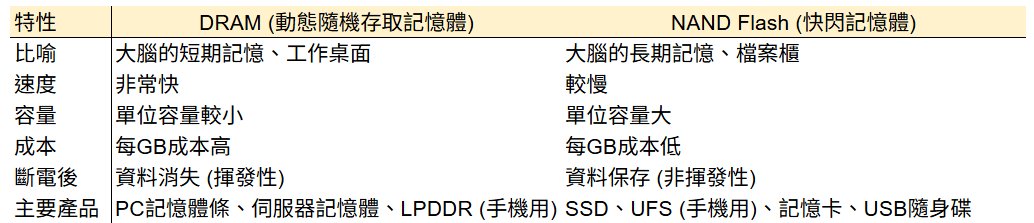
- DRAM (動態隨機存取記憶體):系統的短期工作台,速度極快,斷電後資料消失。其高速版 DDR 已從DDR4演進至當前主流的 DDR5。
- HBM (高頻寬記憶體):為AI而生的超級跑車,透過3D堆疊DRAM晶片實現超高頻寬。
- NAND Flash:永久的數位倉庫,斷電後資料留存,成本低、容量大,是SSD和手機儲存的核心。
- NOR Flash:即開即用的程式碼保險箱,讀取快、可靠性高,用於存放開機等關鍵程式碼。
記憶體概念股
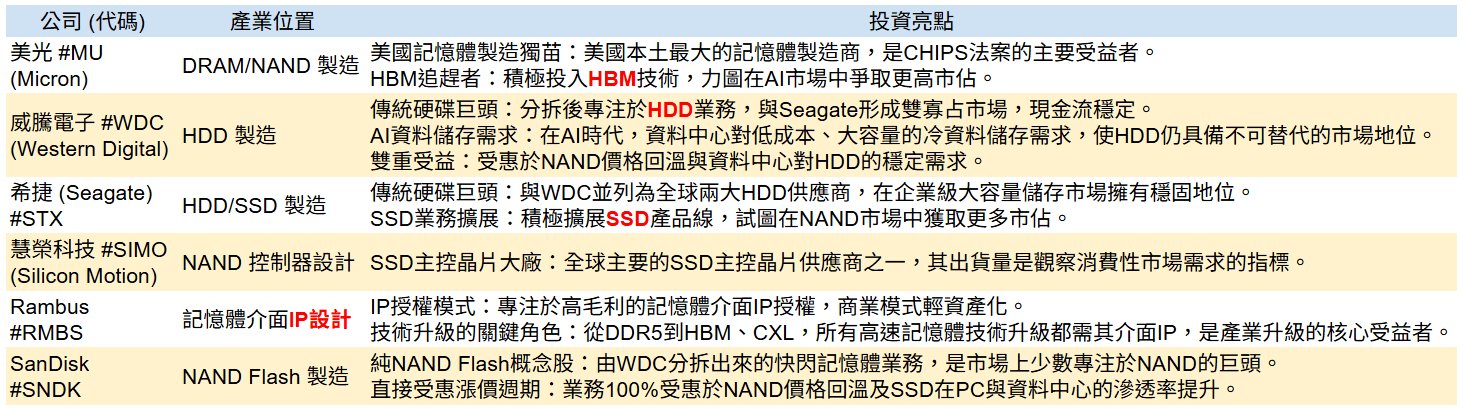
美國:
台灣: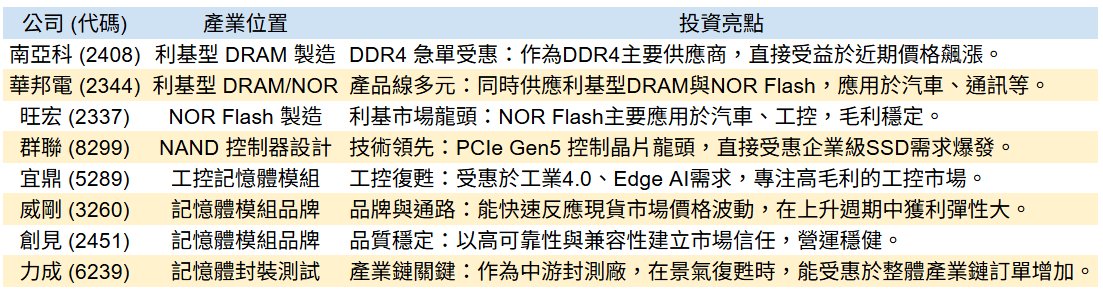
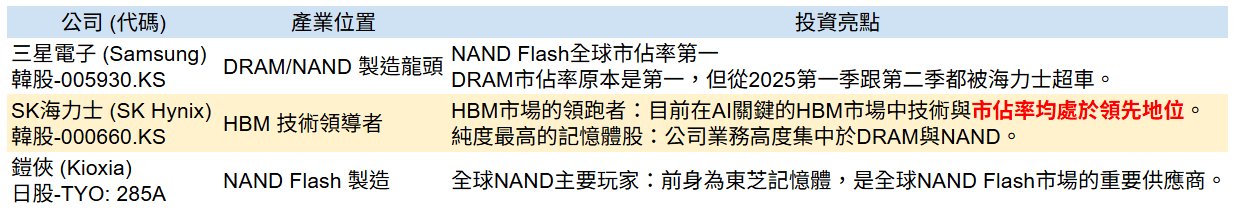
日本、韓國:
富程精選公司深度解析
Micron Technology 美光 美股#MU
Micron Technology主要專注於DRAM、NAND Flash,以及新興的高頻寬記憶體(HBM)產品。其業務涵蓋消費電子、汽車、工業應用和資料中心,特別強調AI基礎設施。公司產品組合包括行動裝置的管理NAND、企業儲存SSD,以及如DDR5和HBM的先進DRAM模組,用於AI加速器。 主要優勢包括其垂直整合模式,能控制設計、製造和測試,減少對第三方供應商的依賴,並實現快速創新。Micron在美國製造業的投資:總額約2000億美元,用於愛達荷州和紐約的新晶圓廠,在地理政治緊張局勢中提升供應鏈韌性。此外,其AI焦點導致資料中心營收創歷史新高,HBM貢獻毛利率首次超過50%自2018年以來。
Micron進入2026財年勢頭強勁,並向關鍵客戶(Nvidia)出貨HBM4樣本,用於下一代AI平台,也因為地緣優勢,更有機會拿到更多的市佔率。
Seagate Technology 希捷科技 美股#STX
Seagate Technology專注於資料儲存基礎設施,包括硬碟機(HDD)、固態硬碟(SSD)和企業系統。其核心業務圍繞為雲端供應商、企業和消費者提供高容量儲存,轉向AI優化解決方案。
其優勢在於大容量儲存創新與高可靠性設計,支援長時間高負載運作。關鍵新技術聚焦企業SSD,採用PCIe Gen5介面達14 GB/s讀寫速度,結合QLC NAND降低總擁有成本;HAMR技術則實現30TB+密度,提供比傳統SSD更經濟的AI資料儲存替代方案。
RAMBUS 美股#RMBS
Rambus為無晶圓廠半導體公司,專注於記憶體介面、安全和矽解決方案的高毛利的記憶體介面IP授權。其業務模式圍繞授權高速介面技術如DDR5、PCIe和CXL,用於AI資料中心,而不直接製造。 優勢包括多元化、版稅為基礎的營收流,減輕製造風險,允許專注於AI記憶體和伴侶晶片的創新。Rambus的可擴展成長模式推動十年戰略重塑,擁有強健資產負債表和獲利能力。缺點涉及市場採用依賴,以及最近降級因AI炒作下的估值擔憂。 Rambus定位於PMIC成長至2025年,儘管有些視其為高估。
最關鍵的新技術點SOCAMM2(系統晶片附接記憶體模組2):NVIDIA從專有的SOCAMM1轉向與JEDEC合作的開放標準SOCAMM2,供應商從美光一家擴展到三星、SK海力士,確保了SOCAMM2生態系的健康與普及,這將帶動對其底層IP的更廣泛需求。對Rambus是重大利多
華邦電 台股#2344
邦電子為台灣公司,設計和製造專用DRAM、快閃記憶體(NOR/NAND)和程式碼儲存解決方案,用於IoT、汽車和AI應用。華邦的供應鏈計劃,如溫室氣體盤點和能源節約,在注重永續的市場中提供競爭優勢,華邦電的策略是「避開大廠、專攻利基」,不與三星、海力士等巨頭在標準型記憶體市場進行價格廝殺,專注於客製化、高可靠性的藍海市場;華邦電子的專利技術CUBE(客制化超高頻寬元件)技術進展用於邊緣AI,開發的創新3D堆疊高頻寬記憶體。
群聯 台股#8299
群聯為台灣公司,NAND控制器和儲存解決方案的先驅,為OEM提供SSD,用於消費者、企業和AI市場。其業務強調NAND Flash控制器晶片:全球領先的NAND Flash控制器(主控)IC設計公司,這是SSD的「大腦」。 提供從控制器晶片、韌體到完整SSD成品的「統包方案」(Turnkey Solution),客戶涵蓋PC品牌、通路品牌及企業客戶。與鎧俠(Kioxia)等NAND Flash原廠有深度的合作關係,能確保在NAND貨源緊張時的供應穩定性。 2025發展:COMPUTEX展示aiDAPTIV+ 2.0和群聯在PCIe Gen5 SSD控制器技術上處於全球領先地位,能為客戶提供最高效能的解決方案,縮短其產品上市時間。
富程觀點:
綜合來看,目前2025-Q4的位階,AI需求強勁,美系雲端服務供應商(CSPs)擴大投資,提前啟動2026年採購計畫,特別是伺服器DRAM,位居頂層的SK海力士、三星與美光正圍繞HBM轉,甚至一直打不進去Nvidia供應鏈的三星HBM認證,最終GB300終於採用三星的HBM3E;當這些頂層的記憶體廠,都聚焦高毛利的高階產品(如HBM、企業級SSD),紛紛將利基型產品(如DDR3、DDR4、LPDDR4)產能轉到高階的產品,導致利基型產品供給緊俏,但是這些產品在市場上仍有需求,那怎麼辦呢? 此時訂單就轉到利基型廠商了(如:華邦電、南亞科),在利基型產能不變的情況下,需求也帶動了利基型產品價格的上漲,DDR4甚至一度報價超過了DDR5;看到存儲也因為AI的帶動, 傳統硬碟(HDD)嚴重短缺,促使儲存需求大量轉向企業級SSD與高密度QLC產品,引發急單效應,推升NAND Flash全系列價格。
就算目前終端消費性市場的需求疲弱,但強勁的企業級AI需求及其帶來的產能排擠效應,仍將全面推升記憶體市場價格,以上列出的公司,提供投資人參考。
參考資料
- 各公司官方網站
- TrendForce
- Semicon Taiwan